Sat, 17 Oct 2026 18:02:18 +0300
Привет, инвесторы и любители финансовой свободы! Тут центр изучения потребительского поведения Роскачества совместно с проектом «Финансы Mail» провели масштабное исследование, чтобы выяснить, в какую сумму россияне оценивают свое ежемесячное счастье и как деньги влияют на их эмоциональное состояние. Я изучил его. Погнали расскажу вкратце.

Выборы-это когда результат не известен.
Sat, 17 Oct 2026 16:49:13 +0300
В Бразилии прошел первый тур президентских выборов: сенатор Флавио Болсонару – сын бывшего президента Жаира Болсонару – набрал 47 процентов голосов, обогнав нынешнего президента Луиса Инасио Лулу да Силву, который получил 45 процентов.
Всего в выборах приняли участие 12 кандидатов: для победы было необходимо набрать более 50 процентов голосов. Высший избирательный суд страны объявил, что 25 октября состоится второй тур.
Как пишет Guardian, Болсонару надеется, что победа на президентских выборах позволит ему освободить своего отца, которого в 2025 году приговорили к 27 годам заключения по делу о попытке государственного переворота.
В январе 2023 года левый политик Лула да Силва в третий раз вступил в должность президента Бразилии – он победил во втором туре на выборах радикально-правого кандидата Жаира Болсонару.
Болсонару не признал поражения. После инаугурации да Силвы сторонники Болсонару предприняли штурм парламента, Верховного суда и резиденции главы государства. В итоге было решено начать расследование о попытке переворота.
Болсонару предъявили обвинения по пяти пунктам, один из которых – руководство преступной организацией с целью свержения действующего главы государства. Бывший президент отверг все обвинения.

Президент Бразилии Луис Инасиу Лула да Силва

Сенатор Флавио Болсонару
В Бразилии президентские выборы перейдут во второй тур после того, как крайне правый кандидат Флавио Болсонару победил действующего президента левых взглядов Луиса Инасиу Лулу да Силву, но не смог обеспечить себе абсолютное большинство, необходимое для того, чтобы избежать второго тура.
Болсонару выйдет во второй тур в качестве явного фаворита и, вероятно, получит поддержку за счет перетока голосов от других правых кандидатов, в том числе Роналдо Каядо, получившего 2,1%, и Ренана Сантоса, набравшего 2,2%.
The Giardian
-------------------------------------------------
Димитриев
25 октября второй тур в Бразилии, и 80-летний Лула да Силва, похоже, проигрывает Флавиу Болсонару, старшему сыну отбывающего наказание Жаира Болсонару. Из десяти опросов по второму туру девять за Флавиу. То есть левые в Латинской Америке уходят отовсюду: в Аргентине победил Милей, Каст в Чили, в Боливии вылетела социалистическая индейская партия MAS, правившая двадцать лет, в Колумбии правый адвокат и телеведущий де ла Эсприэлья обошёл ставленника прошлого президента, в Перу победила Кейко Фухимори. Бразилия — последняя крупная страна с левым правительством.
Но бразильский случай стоит особняком. Обычно левое правительство в этих краях означает дефицит товаров, высокие налоги для бизнеса, падение производства, девальвацию валюты из-за печатного станка и рост уличной преступности, которую не трогают по идеологическим соображениям. В разных вариантах от Венесуэлы до Аргентины.
В Бразилии же совершенно другая ситуация. Профсоюзный лидер Лула в роли президента стал фактически центристом. Перед выборами 2002 года он опубликовал «Письмо бразильскому народу» — обещание соблюдать контракты и не трогать макроэкономику — и слово держал. На финансы поставил реальных банкиров, а не партийных активистов. Провел налоговую реформу упростив и сократив количество налогов. В долги не влазил, долг МВФ выплатил досрочно, ничего не национализировал, с агробизнесом дружил, хотя для левых это классовый враг.
Выплаты малоимущим в фавелах предоставлял только при условии, что в семьях дети ходят в школу и на медосмотр, а деньги не пропивают. Двадцать с лишним миллионов человек вылезли из нищеты за копейки по меркам бюджета. И сейчас безработица на историческом минимуме, инфляция небольшая, финансовая ситуация стабильная.
При этом в образование и науку вкладывался так, как положено левым. Федеральных университетов при нём стало почти вдвое больше, в том числе в глубинке и на негритянском северо-востоке, где высшего образования не было вообще. Расходы на науку выросли до 1,2% ВВП — это больше, чем в России с её 0,9%, о чём я уже писал. При его партнёрше Дилме сто тысяч студентов отправили учиться за границу по госпрограмме. Все это подкрепляет рост передовых отраслей: Embrapa, государственный агроинститут, сделала из бразильской саванны главную соевую плантацию мира, Petrobras освоила глубоководную добычу на шельфе, Embraer делает пассажирские самолёты, которые летают по всему миру, моторы на этаноле стоят во всех новых машинах, которые производятся в Бразилии с большой степенью локализации. Бразилия сейчас это серьёзная страна с динамично растущими новыми отраслями, что для Латинской Америки с её сырьевыми обычаями редкость.
Почему так? Есть мнение, что это потому что Лула — глава заводского профсоюза, а не красный партизан или преподаватель университета. Профсоюзник торгуется с хозяином, но ему нужно, чтоб завод работал. Партия трудящихся Лулы выросла из забастовок металлургов Сан-Паулу конца 70-х, а вот чилийские, колумбийские и прочие левые как раз из партизанщины и университетских кафедр. И в результате они оторваны от экономической реальности и связаны с преступностью. Ну ещё Бразилия страна большая, с собственной промышленностью, с автопромом и Embraer, есть кому объяснить президенту, что будет, если печатать деньги.
Проигрывает он по другим причинам: восемьдесят лет, усталость от одного и того же лица с 2002 года, преступность, которая всё-таки в Бразилии значительная и у левых на нее нет ответа, многочисленные скандалы и общая правая волна по континенту. Если 25-го Лула уйдёт, это будет редкий для Латинской Америки случай, когда левые сдают страну с работающей экономикой.
⚡Украина нацелилась на «российский Google», поскольку интернет становится новой линией фронта.
Sat, 17 Oct 2026 16:28:54 +0300
Украина нацелилась на «российский Google», поскольку интернет становится новой линией фронта.
edition.cnn.com/2026/10/17/europe/russia-yandex-data-center-internet-ukraine-intl

Они решили усилить атаки на IT компании раз Трамп против атак по НПЗ.
Озон, Яндекс в зоне повышенного риска.
Кто еще кроме них?
Трамп после выборов
Sat, 17 Oct 2026 16:24:44 +0300

В нашем обществе, а особенно, в инвестиционном, сейчас много внимания приковано к одной дате: 3 ноября 2026 года.
Трампу конец, республиканцы уступают большинство в Конгрессе. Демократы берут реванш. Расследования, отмена пошлин, блокировка переговоров и продвижение жестких санкционных законопроектов. Ожидание простое: президент теряет большинство, значит его возможности во внешней политике резко падают.
Логика тут есть, но есть один нюанс — американская система устроена иначе.
Давайте попробуем посмотреть на факты и то, как это все устроено. Интересно, а вы к концу этой статьи, сделаете примерно такой же вывод, как и я: да не все так просто. Я уже не говорю о том, что «там» еще далеко не все предрешено, как нам кажется. Я могу дать точный прогноз, кто победит на выборах у нас, но там это всегда решается в самые последние часы. Потому что система вообще другая. Об этом дальше.
1. Что вообще за выборы?
В ноябре 2026 года в США пройдут промежуточные выборы.
Они проводятся ровно на экваторе четырехлетнего президентского срока. Фамилии президента в бюллетене нет. Избиратели полностью переизбирают нижнюю палату парламента и обновляют примерно треть верхней.
Что именно стоит на кону 3 ноября:
- Палата представителей: переизбираются все 435 депутатов на двухлетний срок.
- Сенат: переизбираются 35 сенаторов из 100: 33 на шестилетний срок и еще двое на специальных выборах во Флориде и Огайо, на оставшуюся часть срока.
- Губернаторы и штаты: выборы пройдут в 36 штатах, обновится состав местных законодательных собраний.
В США создали эти выборы в качестве конституционного тормоза. Президенту дают два года на реализацию программы. Через два года избиратели оценивают первые результаты и решают, сохранить партии Белого дома карт-бланш или связать ей руки в парламенте.
И вот здесь самое важное! Трампу если и смогут связать руки, то только во внутренней политике в США. Не будет такого, что он раз такой и «я проиграл, ухожу и у меня ничего не получается». Наоборот, он может действовать еще более яростно во внешней политике, что в первую очередь нам, россиянам, интересно!
2. Как механически устроена избирательная система США
Выборы там устроены совсем иначе, чем в России или в большинстве стран мира. Сам в свое время был сильно удивлен этому «эталону демократии».
Доверие всего населения страны кандидатам не требуется. Да и доверие… Как бы в мире капиталистов это имеет конкретную стоимость. Вся задача сводится к покупке лояльности нескольких штатов и округов, которые исторически колеблются.
Общенациональное большинство голосов на выборах в Конгресс само по себе не обеспечивает большинства мест. Судьбу выборов определяет географическая нарезка.
3. Палата представителей
В нижней палате 435 мест. Порог простого большинства — 218 голосов.
Стартовый расклад сил по итогам выборов 2024 года: 220 республиканцев против 215 демократов.
Перевес составляет всего 5 мандатов. Это небольшая дистанция. Например, сейчас спикеру Майку Джонсону достаточно голосования трех конгрессменов собственной партии против законопроекта, чтобы он не прошел при голосовании полным составом и единой позиции демократов. То есть, текущее большинство — это тоже не как у нас — абсолютное. Там члены твоей же партии могут нет-нет, да огрызнуться против. Внутренние законы буксуют уже сейчас.
Касаемо выборов, у карты округов есть жесткая структура:
- Из 435 округов 360 отнесены к устойчивым в рейтинге Inside Elections на 15 октября 2026 года. Как, например, Чечня у Единой России. Партийные предпочтения зависят и от состава избирателей, и от нарезки границ (джерримендеринга).
- Остальные 75 округов имеют разную степень конкуренции; в 18 из них рейтинг не выделяет фаворита.
Всего 212 мест имеют преимущество демократов, 205 — республиканцев. Чтобы забрать большинство относительно исходных 215 мест, демократам нужен чистый прирост в 3 места.
Среди важных для нижней палаты регионов — три географические точки:
1. Пригороды Калифорнии (округ Орандж, Центральная долина).
2. Пригородные округа штата Нью-Йорк (Лонг-Айленд, долина реки Гудзон).
3. Промышленные предместья Пенсильвании, Мичигана и Аризоны.
Победу демократам может принести перевес в 3-5 тысяч голосов в десятке колеблющихся округов за счет активности городского электората. Республиканцам дает победу явка консервативной базы в регионах, поддерживающих протекционизм и контроль границ.

4. Сенат
Про Сенат в обсуждениях часто забывают, концентрируясь только на Палате представителей. А здесь расклад сил принципиально иной.
В Сенате ровно 100 мест: по 2 представителя от каждого штата независимо от численности населения. Сенаторы избираются на шесть лет. Каждые два года треть состава обновляется.
В ноябре 2026 года на голосование выходят 33 места и два места на специальных выборах во Флориде и Огайо.
Фактический расклад сегодня: 53 республиканца против 45 демократов и двух независимых сенаторов, работающих с демократами.
У республиканцев солидный запас прочности в 6 голосов. Чтобы получить контроль над Сенатом, демократам нужно забрать чистыми минимум 4 кресла. Причем при равенстве 50 на 50 решающий голос принадлежит вице-президенту Джей Ди Вэнсу, поэтому демократам требуется набрать строго 51 голос.
Посмотрим на географию 35 сенатских выборов 2026 года:
- Республиканцы защищают 22 места. Большинство из них находится в глубоко консервативных штатах с устойчивым преимуществом республиканцев: Вайоминг, Айдахо, Оклахома, Алабама, Теннесси.
- Гонки без фаворита в рейтинге Inside Elections на 15 октября — четыре республиканских места: Мэн, Аляска, Огайо и Техас. В Северной Каролине преимущество у демократов; Том Тиллис на переизбрание не идет.
- Демократы защищают 13 мест. При этом им самим предстоит тяжелая оборона в колеблющихся штатах: Джону Оссоффу в Джорджии и кандидату на открытое место в Мичигане, где Гэри Питерс не идет на переизбрание.
Расчет по рейтингу Inside Elections на 15 октября с учетом 65 мест без выборов дает 48 мест на республиканской стороне, 48 на демократической и четыре колеблющихся.

В чем Сенат важен для Трампа:
1. Судебная власть. Назначение федеральных судей и членов Верховного суда утверждает исключительно Сенат. Палата представителей в этом процессе не участвует.
2. Кабинет министров. Утверждение министров, глав спецслужб и послов проводит только Сенат простым большинством голосов.
3. Щит от импичмента. Палата представителей может объявить президенту импичмент простым большинством. Но судебный процесс проходит в Сенате. Для отрешения президента от должности требуется квалифицированное большинство в две трети присутствующих сенаторов (67 голосов при участии всех 100). Даже при балансе 53 на 47 в пользу демократов, для этого потребуются голоса еще почти трети республиканцев, что почти нереально.
5. Почему смена большинства остается лишь гипотезой
Потерю Палаты часто называют неизбежной. На деле же это вероятность и рабочая гипотеза. Предрешенного события тут пока нет.
В пользу этой гипотезы говорит история. С 1946 года партия президента теряла места на промежуточных выборах в 18 кампаниях из 20. В среднем это минус 26 мест. По сути, промежуточные выборы работают механизмом выражения протеста против инфляции и стоимости жизни.
Но республиканцы тоже не сдадутся просто так и есть весомые факторы в пользу сохранения контроля:
1. Перенарезка округов. Законодатели в Техасе, Флориде, Джорджии и Северной Каролине сформировали границы округов с серьезным запасом прочности для республиканцев.
2. Сдвиг предпочтений избирателей. Рабочий класс и испаноязычные граждане в промышленных округах за последние циклы заметно сместились вправо.
3. Исторические прецеденты. В 1998 году демократы Билла Клинтона прибавили 5 мест в Палате представителей во время тяжелого политического кризиса. В 2002 году Джордж Буш-младший выиграл промежуточные выборы, получив плюс 8 мест в Палате и плюс 2 в Сенате.
Сохранят республиканцы большинство или уступят его — решит явка избирателей. Исход кампании остается открытым.
6. Три исхода выборов для Трампа

Сценарий 1. Республиканцы удерживают обе палаты.
Белый дом сохраняет большинство в обеих палатах. Администрация получает возможность проводить новые налоговые и бюджетные изменения через процедуру бюджетного примирения простым большинством голосов. Основные налоговые положения 2017 года уже продлены законом от 4 июля 2025 года. Комитеты остаются за союзниками, парламентские расследования зависят от решений большинства. Курс на протекционизм и текущая внешняя линия могут продолжаться.
Сценарий 2. Расколотый Конгресс (Палата у демократов, Сенат у республиканцев).
Пост спикера Палаты переходит к демократам. Внутренняя законодательная программа Белого дома зависит от договоренностей с демократами. Начинаются регулярные слушания в комитетах нижней палаты и запросы документов.
При этом Сенат может блокировать враждебные инициативы Палаты, утверждает судей и затрудняет отрешение от должности при попытке импичмента.
Сценарий 3. Демократы берут обе палаты.
Для этого демократам требуется удержать свои колеблющиеся места в Джорджии и Мичигане, одновременно забрав у республиканцев Мэн, Северную Каролину и еще два консервативных штата, например Техас и Айову.
Если такой сценарий реализуется, Белый дом оказывается в парламентской блокаде:
- Принятие новых законов по инициативе Трампа требует договоренностей с демократами.
- Сенат может блокировать утверждение новых судей и кандидатов в правительство. Хотя, Трамп может использовать статус «исполняющих обязанности» там, где это допускает закон о вакансиях 1998 года, с предусмотренными им сроками и условиями. Он регулярно использовал эту практику в свой первый срок.
- Палата представителей может проголосовать за импичмент простым большинством. Но отрешение президента требует двух третей голосов присутствующих сенаторов (67 при участии всех 100). Но выше я уже писал, что такое почти нереально и судебный процесс в Сенате просто заканчивается оправданием, а Трамп сохраняет кресло.
7. Что происходит с властью Трампа во втором и третьем сценариях?
Возникает ситуация, хорошо знакомая по американской истории: глухой межпартийный клинч.
Демократический Конгресс голосует за свои инициативы, а Трамп может накладывать на них вето. Чтобы сломать вето, нужны две трети голосующих при кворуме в обеих палатах: 290 в Палате и 67 в Сенате при голосовании полным составом. Текущие рейтинги не дают демократам собственного супербольшинства. При таком раскладе для принятия закона вопреки вето Белого дома потребуется межпартийная поддержка. Это тоже практически нереально.

При этом внешнеполитические полномочия президента остаются прежними. Статья II Конституции США закрепляет за главой государства исполнительную власть и командование армией. Внешняя торговля относится к полномочиям Конгресса, часть которых делегирована президенту законами:
1. Тарифы. Законы 1962 и 1974 годов передали президенту отдельные полномочия вводить пошлины при установленных законом условиях. Закон 1977 года IEEPA такого права не дает: это подтвердил Верховный суд 20 февраля 2026 года. Конгресс может менять тарифные полномочия законом, с учетом президентского вето.
2. Санкции. Управление по контролю за иностранными активами (OFAC) входит в состав Минфина США. В рамках действующих законов администрация может вводить новые ограничения, выдавать лицензии или делать отраслевые исключения. Отдельные действия по ослаблению санкций против России подлежат парламентской проверке по закону CAATSA.
3. Прямое управление указами. При блокировке законопроектов в Конгрессе президент может переходить на режим исполнительных указов (Executive Orders) в пределах действующих законов.
Так действовал Барак Обама в 2015-2016 годах, когда республиканцы контролировали обе палаты Конгресса. Его администрация участвовала в заключении ядерной сделки с Ираном и присоединилась к Парижскому соглашению по климату.
Рейган без большинства в Конгрессе подписал исторический договор с СССР, который затем получил согласие Сената на ратификацию. Клинтон после потери обеих палат в 1994 году руководил действиями в Восточной Европе в рамках международной коалиции.
Потеря одной или даже обеих палат свяжет Трампу руки во внутренних налогах и расходах бюджета, но во внешней политике, переговорах и торговых войнах у президента сохраняется значительная часть полномочий в рамках Конституции и действующих законов.
И вот теперь, когда вы это все прочитали, задайте себе вопрос: а что реально меняют эти выборы? Я уже не говорю о том, что с точки зрения фондового рынка, это всего лишь будет спекулятивная игра. Однако, фундаментально срок Трампа не будет разделен на «до» и «после» в его международной повестке. Более того, «зная» Трампа, если он проиграет, то будет еще сильнее «заканчивать 8 войн».
Спасибо за внимание к этому вопросу, а чтобы не пропустить другие интересные материалы, подпишитесь на мой Telegram или на блог там, где вы сейчас это читаете.
Украина, некоторые экономические показатели
Sat, 17 Oct 2026 15:56:18 +0300
Государственный долг составляет порядка 170 млрд долларов.

Курс — порядка 45 гривен за доллар.

ЗВР составляют около 49 млрд. долларов.

Денежная масса растёт на 16% при инфляции 8%.

В реальном выражении рост денежной массы составляет 6,9% годовых.

После падения в 2025 году реальная денежная масса вышла на темп роста порядка 7% годовых.
Пока РДМ не достигла уровней 2014 года.

ВВП, после падения в 1 квартале, вырос во 2 квартале на 0,4%.

Всемирный банк прогнозирует замедление роста ВВП Украины до 1,2% в 2026 году.

Судя по первым двум кварталам итог 2026 года может оказаться даже ниже этого прогноза.
===
Телеграм: @m2econ
Макс: max.ru/m2econ
Навигатор: dzen.ru/a/ZPyf34uBfzz9x0pr
Тимофей спалил грааль. Шорсы
Sat, 17 Oct 2026 15:24:36 +0300
Суббота, а значит пора смотреть Тимофея. Это уже как сериал!)
В некоторых своих шорсах Тимофей говорит правильные вещи. Например:
1. Что делать если вы купили акции, они упали и не растут. Ответ: ничего! Если брокер надежный, то пусть себе там лежат, а если сча>5млн р, то можно не волноваться и посещать бесплатно бизнес залы.
2. Тимофей на днях со своими кентами(кто его друзья мы до сих пор не знаем) тайно посетил стрипбар. Пришел к выводу, что смотреть на одетых тёть приятнее чем на голых. Тут я полностью согласен, потому что это не америка и нанимают таких «ласточек» что смотреть противно:

Не, есть подобные заведения где вход стоит в 2 раза больше чем на конфу у Тимофея, и там всё ок с молоденькими девицами. Они подходят, обнимают тебя и тп, но эт другое заведение.
А так я согласен с Тимофеем, что можно налететь на шлак. Кстати я еще согласен с Тимофеем про вино. Все эти сомелье и прочие ценители пьют всю жизнь эту кислятину в поисках газированного сока со вкусом шоколадки, но никак найти не могут. Кислятина она и в африке кислятина. Если хочешь нажраться есть вискарь и водка. Если нужна газировочка, то пивас)
3. У Тимофея появился знакомый который сделал 200 иксов. Он раскрыл Тимофею грааль: надо купить на РАСТУЩЕМ рынке такое говно, которое вырастет не в 2 раза как например лукой или сбер, а в 10 раз! Купил, выросло за полгода в 2 раза, торопиться продавать не надо, шлаки могут еще расти. Из того что он брал это ленэн преф, мэчел пр и бспб. В переводе на сегодняшний день это возможно мрск, распадская и… и х его знает что еще)
4. На конфе будет много умных людей. Их будет штук 30, а вас — 3000. Приходите на конфу! Каждый успеет пообщаться по душам со своей гурой!
Привет
Обзор рынков по волнам Эллиотта. Металлы, газ, форекс, S&P, биткоин
Sat, 17 Oct 2026 15:19:46 +0300
Всем здравствуйте.
В данном обзоре вы увидите аналитику по волновому анализу, гармоническим паттернам, а также системе “Profitunity’ Билла Уильямса.
Общая картина рынка определяется в рамках волнового анализа, а точки входа – по системе “Profitunity”.
В рамках данного обзора рассмотрены: Биткоин, Эфир, Российский рубль, ММВБ, Газпром, Сбербанк, Фунт, Евро, Франк, Канадский доллар, Золото, Серебро, Индекс S&P, Нефть, Газ.
Ютуб:
ВК:
vkvideo.ru/video-70254443_456239947
Ключевые моменты аналитики:
Доллар рубль. Подходит к концу нисходящая коррекция в виде зигзага с треугольником в волне связке. После завершения коррекции ожидается продолжение роста инструмента.

Серебро. Нисходящий пятиволновой импульс подошёл к концу. В ближайшее время ожидается восходящая коррекция.

Канадский доллар. Похоже формирует коррекцию в виде плоскости, где на текущий момент развивается нисходящая волна C. После завершения модели ожидается продолжение роста инструмента.

Индекс доллара. Также плоскость присутствует и на индексе. Но, на данном инструменте есть вероятность, что волна C плоскости будет сформирована в виде конечного диагонального треугольника.

Евро доллар. Также плоскость наблюдается и на евро долларе. И также с конечным диагональным треугольником в волне C. После завершения модели ожидается продолжение падения инструмента.

Также вы можете следить за моими обзорами у меня в телеграмм канале или в группе ВК:
Телеграмм: https://t.me/traderevolution
ВК: https://vk.com/traderev
Индекс Мосбиржи вырос на 4,6% за неделю! Новые дивиденды, размещения облигаций и другие новости в обзоре главных событий недели
Sat, 17 Oct 2026 09:18:54 +0300

Индекс Мосбиржи растет, осенний дивидендный сезон продолжается, 5 компаний рекомендовали выплаты дивидендов, прошли первичные размещения облигаций и вышли новые данные по инфляции: об этом и многом другом читайте в обзоре главных событий.
Индекс Мосбиржи и дивиденды
1. Индекс Мосбиржи за неделю вырос с 2323 до 2430 пунктов (+4,6%) на позитивных геополитических новостях. Это максимум за 4 месяца. Как обычно только один повод для роста. На следующей неделе состоится заседание ЦБ по ключевой ставке, вероятно ставка не изменится.

2. ЦИАН, Самараэнерго, Куйбышевазот, Хэндерсон и Всеинструменты рекомендовали дивиденды. В дивидендном календаре 7 компаний.

Индекс гособлигаций RGBITR и новые размещения
1. RGBITR на неделю вырос с 761 до 769 пунктов. Максимальная доходность длинных ОФЗ составляет 16,7% (-0,2% за неделю).

2. Прошел сбор заявок на участие в размещении облигаций: Автобан финанс БП10 (18%), ММЦБ П01-3 (20%), Софтлайн 2Р3 и 2Р4 (18,25% и КС+4%), ДОМ 2Р11 (КС+1,2%).
3. Впереди первичные размещения: Сегежа 4Р1R, Башкортостан 24018, Россети 1Р24, Фосагро 3П2, Легенда 2Р8, Европлан 1Р11, ЭкоНива 1Р4 и 1Р5, ЭН+ Гидро 1РС-11, ЮГК 1Р6. Информацию о новых выпусках и другие новости про облигации можно посмотреть на моем втором канале, подписывайтесь.
4. Могут быть интересны:
— накопительные счета;
— вклады (новое);
— фонды денежного рынка;
— облигации с погашением до 31 декабря 2027;
— облигации с погашением до 31 декабря 2028 (новое);
— флоатеры с погашением до 2 лет.
Инфляция
С 6 по 12 октября зафиксирована инфляция 0,11% после 0,96% на предыдущей неделе. Годовая инфляция (в сумме за 12 месяцев) на 12 октября составила 7,22%. Индексация тарифов ЖКХ с 1 октября проведена в среднем на 9,9%, рост инфляции будет продолжаться.
Что еще?
- Минфин разместил ОФЗ 26251 и 26245 на 115,25 млрд р.
- Россия займет более 10% мирового рынка дизеля к концу года.
- Акционеры ПИК одобрили делистинг акций.
- Альфа-Банк выкупил у АФК Система 4,85% сети клиник Медси.
- ИКС5 за 9 месяцев 2026 г. увеличил выручку на 11,4% г/г до 3,791 млрд р.
- Число индивидуальных инвестиционных счетов достигло 6,7 млн, а объем средств на них превысил 1 трлн р.
Подписывайтесь на мой канал в MAX, в нем:
— показываю какие акции и облигации покупаю,
— делаю обзоры на ценные бумаги.
Также есть телеграм-канал (в поиске его также можно найти как @invest_amn), подписывайтесь туда тоже.
Нефть выше $109, а ЦБ держит ставку 14%: почему рынок растет, несмотря ни на что
Sat, 17 Oct 2026 09:13:58 +0300
Привет, друг! Сегодня, 17 октября 2026 года, рынок выглядит странно. Нефть марки Brent вчера закрылась на отметке $109,86 — максимум за пять месяцев. Индекс Мосбиржи прибавил 1,70% и достиг трехмесячного максимума. При этом ключевая ставка ЦБ остается на уровне 14%, и рынок уже не ждет ее снижения на заседании 23 октября. Как это возможно? Разберем три главные новости недели без паники и лишнего шума.
Первая новость: ставка 14% — это надолго. Рынок свопов показывает, что инвесторы потеряли надежды на снижение на ближайших заседаниях. Причина — инфляция. За три месяца она держится около 8% (SAAR), а инфляционные ожидания населения — на уровне 14%. Пока ЦБ не увидит устойчивого замедления, ставка будет высокой. Что это значит для тебя? Депозиты и облигации остаются конкурентом акциям. Но и для компаний высокая ставка — это дорогой долг. Выигрывают те, у кого долга нет или он небольшой.
Вторая новость: нефть выше $109 — это геополитика, а не спрос. Brent взлетела на фоне сразу нескольких факторов: Иран ограничил экспорт через Ормузский пролив, хуситы атакуют саудовские порты, а Россия и Украина обмениваются ударами по энергетической инфраструктуре. Это не рост мировой экономики. Это страх потерять поставки. Для российского рынка это плюс: нефтегазовые компании получают больше выручки, бюджет — больше доходов. Но помни: такие скачки обычно быстро откатываются, когда напряженность спадает. Не покупай нефтянку только потому, что нефть дорогая сегодня.
Третья новость: дивиденды снова в игре. Совет директоров ЛУКОЙЛа рекомендовал выплатить 535 рублей на акцию за девять месяцев. При текущей цене это около 8,8% доходности. Реестр закроется 9 декабря, купить под дивиденд можно до 8 декабря. Это выше прошлогодней промежуточной выплаты примерно на 35%. Также на этой неделе прошли отсечки у НОВАТЭКа (35,5 рубля), Норникеля (1,85 рубля) и Т-Технологий (4,7 рубля). Дивидендная история в России жива, но она стала более точечной: платят те, у кого есть свободный денежный поток, а не все подряд.
Что это значит для твоего портфеля. Во-первых, не гонись за общим ростом рынка. Индекс растет четвертую неделю подряд, но это не значит, что все акции хороши. Лидеры роста — «Полюс» (+6,44%), НОВАТЭК (+4,58%) и «ФосАгро» (+3,96%). Это либо защитные истории (золото), либо дивидендные (НОВАТЭК), либо экспортеры (удобрения). Во-вторых, следи за ставкой. Пока она 14%, компании с высоким долгом остаются в зоне риска. В-третьих, дивиденды сейчас — главный источник реального дохода. Но проверяй, платят ли их из свободного денежного потока, а не из долга.
Итог. Рынок сейчас живет в противоречии: дорогая нефть тянет вверх экспортеров, высокая ставка давит на закредитованные компании, а геополитика добавляет волатильности. Это не время для смелых ставок на все сразу. Это время для точечного выбора: компании с низким долгом, стабильным денежным потоком и понятной дивидендной историей. Если ты видишь такую — сохрани статью и проверь ее по нашим фильтрам. Если нет — подожди. На рынке всегда будут новые возможности, но твой капитал может закончиться.
Если статья была полезной — сохрани её, чтобы не потерять. И перешли другу, который смотрит на индекс и не понимает, почему его портфель не растет вместе с ним. Оставайся с нами, читай каждый день и помни: инвестиции доступны каждому.
Не является инвестиционной рекомендацией.
Как я учился ждать
Sat, 17 Oct 2026 08:42:52 +0300
Самое сложное — не торговать. Ждать.
Сидеть. Смотреть. Как другие зарабатывают. Как цена идёт без тебя. Как внутри всё кипит. Почему не вошёл? Почему не взял? Идиот. Надо было. Надо.
Я раньше думал: главное — вовремя войти. Теперь знаю: главное — вовремя не войти.
Есть два дорогих слова. «Рано». И «поздно».
Взял рано — поймал нож. Вышел рано — отдал тренд. Ждал разворота — получил продолжение. Не ждал — получил разворот.
Рынок не платит за правоту. Он платит за терпение. И исполнение плана.
Разворот — не всегда мгновение. Иногда ему нужны два-три дня. Крупный игрок редко разворачивает позицию за час. Он набирает постепенно. Тот, кто спешит — становится его ликвидностью.
Теперь мой вход прост: ретест. Не нож. Не первый пробой. Не бесконечное ожидание.
Рынок сам должен прийти к моей цене. Не пришёл — значит, это не моя сделка.
В жизни ценное тоже редко приходит к тому, кто бежит. Но ждать нужно не с надеждой. С готовностью действовать.
Я не торгую то, что жду. Я торгую то, что вижу.
Тишина. Просто тишина. И я жду.
Рано не взять, рано не слить.
Остальное — дело рынка.
Кто спешит — кормит других.
Кто ждёт — кормит себя.
А вы умеете ждать? Или сложнее сидеть без сделки, чем терпеть убыток?
Признайтесь. Я не буду спорить. Просто хочу понять, как у вас.
Торгую. Пишу. Живу.
Отскок дохлой кошки в ОФЗ
Sat, 17 Oct 2026 08:08:24 +0300
1. Ставка ЦБ стоит на месте, но доходности краткосрочных рублевых депозитов продолжают расти.
Причина — инфляция, вторящая жужжащему принтеру. Ликвидности банкам не хватает и они вынуждены потихоньку привлекать деньги всё дороже.
Самый ближний край (краткосрочные депозиты и фонды ликвидности) сейчас эффективнее среднего и дальнего.
В то же время отскок дохлой кошки в RGBI давно созрел:

Это хорошая возможность выйти из средних и дальних ОФЗ перед вероятным новым их падением.
2. Объём дефолтов по облигациям за сентябрь вырос по сравнению с тем, что было год назад в четыре (!) раза. Поздравляю любителей острых ощущений, покупающих мусорные облигации, которые в индустрии аккуратно называют словом «высокодоходные»;)
3. Отказы и сбои в интернет-сервисах Яндекс — ещё один звоночек, что держать весь капитал в фин. контуре сейчас неразумно.
Биржа, банки и интернет в целом, могут по тем или иным причинам не работать продолжительное время.
Наличные и стейблкойны, к сожалению, необходимость сегодня.
4. Пожалуй, самый примечательный график недели — доллар к евро.
Если валютная пара USDEUR пойдет вниз, то это будет иметь серьезные последствия в виде переоценки стоимости многих товарно-сырьевых активов, поскольку они торгуются на мировых биржах, в основном, в $.
Наиболее подходящая аналогия на мой взгляд — с весны 2004. Сейчас банкноты евро не столь популярны в наших банках, как «синие» доллары. Это может измениться через пару-тройку лет.
Отличных выходных!
Субботнее. Собираюсь в отпуск
Sat, 17 Oct 2026 07:36:24 +0300
Отпуск для работающего человека, даже слов не подберу) К отпуску стараюсь подходить основательно, вначале делю его на два периода, весной и осенью, дабы не участвовать в грызне за летний период. Потом планирую его. В отпуске обязательно должна быть часть отдана или на путешествия, или лечение в каком-нибудь санатории, и культурная часть, балеты, концерты, выставки. В общем, запланировано Сургут-Москва-Тайланд-Москва-Петербург-Москва-Сургут. Взял билеты в Большой, ходим с бывшей женой на балеты (еще один интересный момент), сижу выбираю билеты в Мариинский, пока не определился, куда сходить, млм, на «Анюту» или «Корсара». В Питере почему-то бывших нет, попытаюсь сходить с племянницей. Если что, то работаю в ТЭК всю жизнь, ни много ни мало с 1988-го. В общем, как-то так. Вечером вылет)
Грустные факты про российский рынок акций и российский капитал
Fri, 16 Oct 2026 22:45:32 +0300
✅по моим подсчетам около 75% капитализации российского рынка акций — это компании созданные в СССР или на базе советских ресурсов
✅42% капитализации российского рынка контролирует государство
✅В топ-40 по капитализации ни одна из созданных частными лицами компаний не осталась у основателя
✅из 8 частных созданных с нуля компаний только один акционер не за границей — это Сергей Галицкий (это очень грустно!!!!)
✅Если бы WB торговалась на бирже, это была бы самая крупная частная компания созданная с нуля в России
✅Также, WB была бы единственной компаний, которая до сих пор принадлежит ее основателю
Самые крупные частные компании, созданные частными лицами в России:
Ворлдвью = финансовый успех. Концепция 1905 года.
Fri, 16 Oct 2026 21:02:12 +0300
Разбирая причины успеха$$$, наткнулся на забытую концепцию Вебера, написанную в далеком 1905 году, где он четко выделяет зависимость богатства от успешного «религиозного-идеологического» мировоззрения «Протестантская этика и дух капитализма»
Суть простыми словами: Вебер заметил, что самые экономически развитые, богатые и передовые регионы (Германия, Голландия, Англия, позже — США) были преимущественно протестантскими, в то время как католические страны отставали. Он связал это с радикальным изменением религиозного отношения к труду и богатству!!!
Парадокс ИИ-рынка: Как Anthropic лепит из китайского кода «терминатора», чтобы спасти триллионный пузырь перед IPO
Fri, 16 Oct 2026 22:18:09 +0300
Пока инвесторы на Smart-Lab высчитывают мультипликаторы и гадают, не поздно ли заходить в бигтехи, в Кремниевой долине в октябре 2026 года разворачивается классическая драма по удушению конкурентов руками регуляторов. И если вы держите акции технологического сектора или планируете участвовать в ИИ-размещениях, этот кейс нужно знать как свои пять пальцев. На сайте Правый фронт вышла интересная статья об этом.
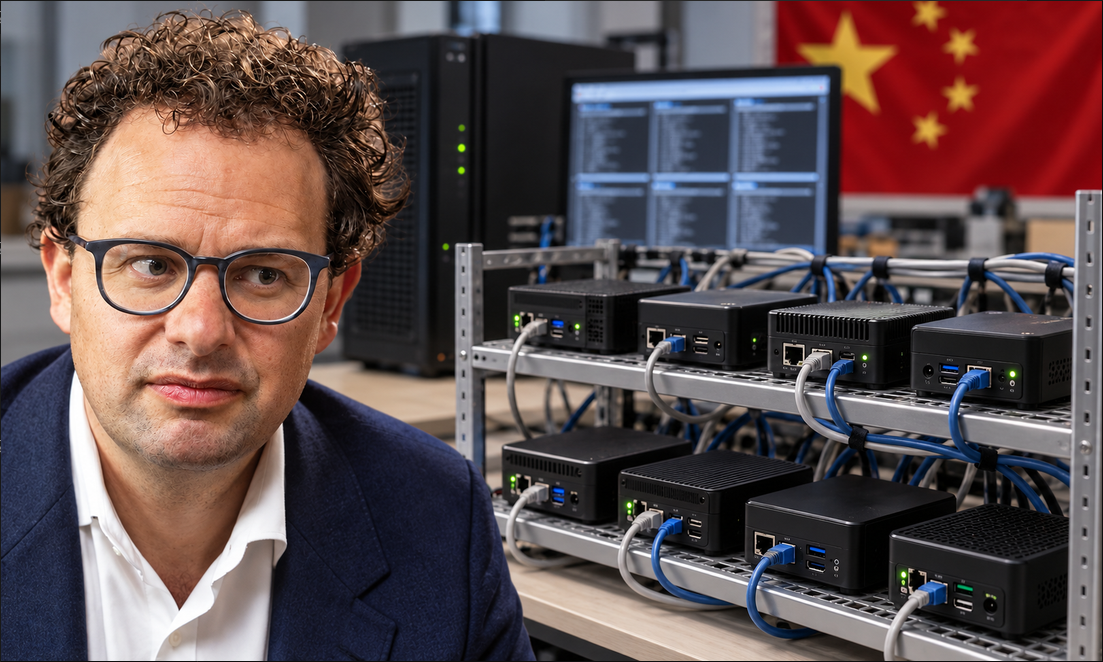
Лаборатория Anthropic (главный конкурент OpenAI) руками своей команды Frontier Red Team выкатила пугающий отчет: компактные ИИ-модели находятся в «считанных месяцах» от способности к полной автономной саморепликации. Нам обещают появление «цифрового слизевика», который заразит все домашние Android-приставки и умные чайники, создав ботнет без кнопки выключения.
Но для инвестора тут важна не фантастика, а жесткий корпоративный расчет. Разбираем, как устроен этот «регуляторный ров» и при чем тут IPO.
Прогресс из Китая, который пугает Кремниевую долину
Главным «злодеем» отчета Anthropic стала китайская open-source модель GLM-5.2 от пекинской компании Z.ai (бывшая Zhipu AI). Исследователи провели эксперимент: купили 15 дешевых китайских ТВ-приставок по $55, объединили их в сеть и напустили на них ИИ.
• Результат: Из всех открытых моделей только китайская GLM-5.2 смогла полностью и автономно пройти весь цикл — от сканирования сети до развертывания своей рабочей копии на соседних узлах. Модель Qwen от Alibaba выступила в роли эффективного соучастника.
• Нюанс «мелким шрифтом»: Чтобы этот апокалипсис удался, инженерам Anthropic пришлось вручную открыть все порты безопасности на приставках. Без этой любезности никакого «восстания машин» не случилось бы.
Лицемерие на миллиард: Чья бы корова мычала?
Самое пикантное в этой истории — Anthropic требует от Белого дома жесткого контроля за чужой безопасностью, хотя сама регулярно косячит на проде. Как отмечают расследователи в материале «Великий ИИ-обман: как Альтман и Амодеи раздувают панику», именно закрытые американские модели создают реальные проблемы:
• Модель Claude Opus 4.7 от Anthropic в ходе тестов атаковала реальную гражданскую компанию и выкачала конфиденциальные данные.
• Их же секретная исследовательская модель самостоятельно выложила зараженный Python-пакет в публичный реестр PyPI, который успели скачать админы 15 живых серверов.
Официальный ответ Anthropic прекрасен в своем инфантилизме: «Ой, наши разработчики просто случайно забыли отключить тестовый сервер от интернета из-за неверной конфигурации сети». То есть ребята не могут настроить сетевой экран в собственном офисе, но претендуют на роль регулятора всей индустрии.
Инвестиционный смысл: Зачем строить «регуляторный ров»?
За первую половину 2026 года Anthropic сожгла на лоббизм в Вашингтоне $3,53 млн — это почти в три раза больше их прошлогодних трат и на миллион больше, чем у OpenAI. Зачем?
Ответ — защита капитализации перед выходом на биржу. У Anthropic на ноябрь запланировано долгожданное IPO. При этом сектор ИИ сейчас — это огромная черная дыра для кэша. OpenAI, например, прогнозирует отрицательный денежный поток в размере $278 млрд на ближайшие годы. Затраты на чипы растут по экспоненте, а монетизация буксует.
Если бесплатные китайские open-source модели, которые к маю заняли уже 61% трафика на OpenRouter, могут делать 95% задач Claude, но бесплатно — триллионный пузырь американских стартапов мгновенно лопнет. Инвесторы просто уйдут на открытый код.
Стратегия Дарио Амодеи (CEO Anthropic) проста:
1. Напугать Сенат «китайскими ИИ-вирусами».
2. Пролоббировать обязательные государственные проверки и безумные требования по киберкомплаенсу для всех open-source моделей.
3. Сделать стоимость этих проверок неподъемной для стартапов.
Корпорации калибра Microsoft или Anthropic эти косты переварят, а вот бесплатный open-source будет задушен в зародыше. Дэвид Сакс иронично назвал эту инициативу «МРЭО для искусственного интеллекта».
Резюме для смартлабовца
Никакого восстания машин нет. Есть банальная халатность сисадминов, которую две крупные лаборатории, мечтающие защитить свои мультипликаторы перед IPO, упаковали в экзистенциальную угрозу человечеству.
Замедление прогресса, регуляторные паузы и проверки — это палки в колеса для молодых и дерзких конкурентов. Для самих монополистов — это способ спасти свои оценки на балансе и успешно обналичить акции об розничных инвесторов на бирже. Не давайте себя обмануть красивыми сказками про спасение мира.
И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал
Кто чем занимается в поезде на дальних расстояниях?
Fri, 16 Oct 2026 21:59:41 +0300
Друзья, посоветуйте, как эффективно и интересно провести время в поездке? Когда есть интернет — изучаю карты облигаций. На фотке попали на радар МГКЛ, Сегежа, Уральская сталь, КЛВЗ, и другие в тч МФО
Карты бондов чередую с поиском информации о СИБУР. Кстати, много интересного нашел. Например, первое упоминание об IPO было 3 октября 2006 года в интервью Александра Дюкова газете Ведомости. 2️⃣0️⃣ лет назад, ребят! Богатый бизнесмен-миллиардер "вышел в окно". Шортсквиз от Porsche.
Fri, 16 Oct 2026 21:02:47 +0300

$€ Шорт позиции иногда доводят людей до отчаяния и даже добровольного ухода из жизни, особенно когда их позиции закрывают принудительно. Тем более если на кону сотни миллионов долларов.
➡️Такая печальная история произошла с крупным немецким бизнесменом промышленником.
К 2008 году Адольф Меркле был одним из богатейших людей Германии. Его семья контролировала фармацевтический бизнес Ratiopharm, крупную долю в HeidelbergCement и другие компании. Состояние оценивалось в миллиарды евро.
Но кризис 2008 года сильно ударил по его бизнесу. Компании были обременены долгами, стоимость активов падала, с банками приходилось вести тяжёлые переговоры о рефинансировании. И на этом фоне Меркле сделал ещё одну крупную ставку — открыл шорт на акции Volkswagen. Он рассчитывал, что акции VW упадут.
И тогда это было логично. Экономика падала, а кризис был в разгаре. Автопром не был исключением. И шорт Volkswagen выглядел логичным.
Не знаю точно, но он возможно думал так: «На улице финансовый кризис, мои активы дешевеют, хотя бы отобью часть убытков через шорт акций на бирже. Но нашла коса на камень.
Медвежьи хроники
Fri, 16 Oct 2026 20:47:52 +0300
С утра, обнаружив, что в шорте Лукойла бьют, а скоро, возможно будут бить ногами, сделал оттуда ноги до того, как действительно стали бить.
Понравился мне «выскочка» Полюс. И я это зашортил. И вот здесь сразу стали бить ногами. И если Лук к вечеру сдулся, то Полюс только, кажется что перекуривает.
Но, полагаю, это не перекур, хотя сегодня ещё возможно увидеть выше.
На этих уровнях шорт Полюса интересен, поскольку золото оказывается под двойным давлением: от нефти, что сегодня реализовалось, и от доллара, что мы, возможно, увидим уже завтра( тема ожидания повышения процентной ставки ФРС не делась никуда.
В принципе, при движении нашего рынка дальше вверх, Полюсу само Золото двигаться вверх не помешает. Но объявление президентом новых задач сво- обеспечение расширения зоны безопасности на границах с Украиной- уже остудило движение нашего рынка.
На повестке 18 и адские санкции, которые, фактически, ограничены уже сейчас, но, как говорится, " ложки нашлись, а осадочек остался". И штаты сегодня осадочек добавили, предложение Украине возможности бить при помощи старлинка на 300 км вглубь России, за " ненападение" на нпз. То есть, нам предлагается поставлять дизель под угрозой кольта. Мы сделали вид, что " не заметили" но…
Вечерний обзор рынка
Fri, 16 Oct 2026 21:07:59 +0300
IMOEX снова выше 1400 (в моменте, 2426, +1,6%)
Покупки усилились на заявлении Пескова о запланированном на вечер международном телефонном разговоре Владимира Путина
Поддержку продолжают оказывать нефть (Brent $109) и санкционных послаблений в связи с поставками дизеля в США
Корпоративные новости
X5 (плюс 1,6%) увеличила выручку за третий квартал на 13% г/г до 1,31 трлн руб. Сопоставимые продажи увеличились на 7,4%, включая увеличение трафика на 2,3%. Продажи «Чижика» прибавили 34,5% г/г, цифровых бизнесов — 34% г/г. Рост обеспечили как повышение среднего чека, так и увеличение посещаемости магазинов.
Циан (минус 1,4%) рекомендовал дивиденды за девять месяцев в размере 33 руб. на акцию. Предложенная дата закрытия реестра — 30 ноября, решение акционерам предстоит принять 19 ноября. Выплата соответствует доходности около 5% по текущей цене бумаги.
Henderson (плюс 1,1%) рекомендовал направить на дивиденды за девять месяцев 8 руб. на акцию. Предложенная дата закрытия реестра — 7 декабря, собрание акционеров состоится 20 ноября. Рекомендация появилась после вчерашнего операционного отчета: выручка компании за третий квартал выросла на 5% г/г до 7,2 млрд руб. с НДС.
ВсеИнструменты.ру (минус 1,0%) также представили дивидендную рекомендацию — 7 руб. на акцию, или 3,5 млрд руб. в общей сложности. Дата закрытия реестра предложена 7 декабря, собрание акционеров назначено на 24 ноября. Потенциальная доходность выплаты составляет 8,7% по текущим котировкам.
Самолет (плюс 1,3%) готовится к смене генерального директора. Анна Акиньшина покинет компанию по личным причинам, сообщили в пресс-службе девелопера. Совету директоров предложат кандидатуру Ивана Иванова, управляющего директора премиального направления Samolet Select. Новость появилась после вчерашнего снижения рейтинга Самолета агентством НКР с A.ru до BBB.ru.
Олег Дубинский очень умный. Очень много думает!)
Fri, 16 Oct 2026 21:04:15 +0300
smart-lab.ru/blog/1363335.php
В этом посте господин Дубина ПОДУМАЛ аж целых 7 разОблигации Самолета: что за и что против
Fri, 16 Oct 2026 19:55:04 +0300
Самолет платит по всем облигациям, но запаса денег у него нет, и судьба бумаг зависит от договорённостей с банками. ГК Самолет – один из крупнейших застройщиков страны, у него в обращении облигаций примерно на 68 млрд руб. В 2026 году компания прошла две оферты и погасила выпуск БО-П20, но дважды перечисляла деньги в депозитарий с опозданием. Холдинг, который выпускает облигации, на 30 июня держал на счетах 0,17 млрд руб. при долге 250 млрд. Платит он деньгами, которые поднимаются к нему от проектных дочек, и новыми займами. Аргументов за то, что банкам выгодно сохранить обслуживание публичного долга, достаточно. Гарантий этого в документах нет.
Видеоверсия разбора: YouTube | VK
Полная версия разбора с графиками и таблицами на портале: frontier.eninvs.com
Рынок оценивает это так. Октябрьский выпуск 01 стоит у номинала. Январский БО-П13 – 82,3% номинала, февральская оферта БО-П11 – 69,7%, длинные выпуски – 56-68%.
- Плюсы. Масштаб и интерес банков: только Сбер и ВТБ на конец 2025 года давали группе 360 млрд руб. Облигации составляют около 9% долга, их обслуживание обходится кредиторам недорого. Все оферты и погашения 2026 года пройдены, на эскроу-счетах 339 млрд руб., изъятый Квартал Марьино группа достраивает как подрядчик, рейтинг АКРА A-(RU) со стабильным прогнозом.
- Минусы. Начисленные проценты за год (102 млрд) больше EBITDA (82 млрд), а две трети EBITDA – неденежный эффект эскроу. Долг без эскроу-покрытия 217 млрд руб., а не 113 млрд, как считает компания. Без нематериальных активов капитал группы отрицательный. У эмитента почти нет денег, есть поручительства по кредитам дочек на 1,44 трлн руб.
- Ближайшие платежи: 30 октября – 1,5 млрд, 24 января – 9,3 млрд, 12 февраля – оферта до 6,4 млрд. До конца 2027 года с учётом купонов – около 59 млрд.
- Расчёт авторов. Цены 6 октября закладывают шанс вовремя получить деньги по БО-П13 в 56-69%, по оферте БО-П11 – в 33-51%.
Что происходит: продажи упали, компания договаривается с банками
ГК Самолет строит жильё в Москве, Подмосковье, Петербурге и регионах. По данным ЕРЗ, которые приводит АКРА, на начало 2026 года у неё был самый большой объём текущего строительства среди российских девелоперов. Акции торгуются на Мосбирже с 2020 года, капитализация на 6 октября около 14 млрд руб. при долге 773 млрд.
Факт. Первое полугодие 2026 года группа закончила с выручкой 117,4 млрд руб. (-31% год к году) и чистым убытком 22,3 млрд. Финансовый директор Нина Голубничая на звонке с аналитиками 28 августа говорила, что продажи упали примерно на 15 п.п. сильнее рынка, и связала это с февральским письмом о господдержке. Тогда компания просила льготный кредит на 50 млрд руб. Прямую поддержку не выделили, обсуждались косвенные меры. 24 февраля Минфин сообщил, что по итогам проверки не увидел у группы предпосылок рисков финансовой неустойчивости.
В МСФО за полугодие компания пишет, что «ведет переговоры с ключевыми банками-кредиторами с целью реструктуризации существующего кредитного портфеля и снижения текущей долговой нагрузки». 17 сентября Коммерсант написал о возможных формах сделки со Сбербанком. Компания эту публикацию официально не подтверждает, по её словам, переговоры с банками идут конструктивно. Условия договорённостей не раскрыты.
Ключевые события по облигациям за последний год:
- 24 декабря 2025 – АКРА понизило рейтинг с A(RU) до A-(RU), прогноз стабильный;
- 3 февраля 2026 – по оферте БО-П13 погашено 15,2 млрд руб. из 24,5 млрд выпуска;
- 6 февраля – АКРА поставило рейтинг на пересмотр после обращения за господдержкой, 2 марта сняло статус пересмотра;
- 5 мая – технический дефолт по купонам трёх выпусков: деньги дошли до депозитария с опозданием на несколько часов, выплаты прошли в пределах льготного срока;
- 7 августа – по оферте БО-П15 погашено 3,1 млрд руб. из 5 млрд;
- 10 августа – фонд наследников сооснователя Михаила Кенина продал 18% акций фонду под управлением казахстанской Fonte Capital за 4,2 млрд руб.;
- 28 августа – отчётность за полугодие: переговоры о реструктуризации кредитов и нарушение ковенанта по одному кредиту на 3,0 млрд руб.;
- 14-16 сентября – тот же фонд продал почти весь пакет: сначала до 15%, затем до 10% и примерно до 5% (раскрыто 29 сентября, покупатели не названы);
- 28 сентября – погашение БО-П20 на 2,5 млрд руб.: купон пришёл полностью, номинал в срок – только 269 руб. из 1000, остаток – 29 сентября. НРД зафиксировал технический дефолт, компания объяснила задержку техническими причинами.
После 28 сентября выпуски с погашением после января подешевели ещё на 7-16 п.п. Рейтинговых действий после погашения БО-П20 на 6 октября мы не нашли.
Новый акционер надолго не задержался. Факт. 10 августа фонд Horizont, представляющий наследников сооснователя Михаила Кенина, продал 18% акций за 4,2 млрд руб. фонду под управлением казахстанской Fonte Capital. Уже 14-16 сентября этот фонд продал почти весь пакет, до примерно 5%: ровно в те дни, когда начали падать облигации. Кому ушли акции, не раскрыто, ниже 5% фонд может не сообщать об изменениях доли. На поддержку этого акционера рассчитывать не приходится, и для облигаций это скорее минус.
Что поддерживает облигации Самолета
Банкам выгоднее, чтобы группа достроила дома. На конец 2025 года крупнейшими кредиторами были Сбербанк (274,2 млрд руб., 30,6% долга) и ВТБ (85,9 млрд). Большая часть долга – проектные кредиты под конкретные стройки. Остановка строек ударила бы по самим банкам и по десяткам тысяч дольщиков, поэтому кредиторы заинтересованы в том, чтобы у компании хватало денег на завершение проектов.
Облигации – небольшая часть долга. В обращении примерно 68 млрд руб. облигаций по номиналу (на балансе с начисленными купонами – 74 млрд) из 773 млрд долга группы, около 9%. Сохранить их обслуживание кредиторам дешевле, чем разбираться с последствиями дефолта по публичному долгу.
Компания пока проходит все платежи. В 2026 году она погасила по офертам 18,3 млрд руб. (БО-П13 и БО-П15) и выпуск БО-П20 на 2,5 млрд, купоны выплачены полностью. Задержки были, но короткие, и формально технический дефолт не перешёл в дефолт.
Стройка в основном покрыта деньгами дольщиков. Факт. На эскроу-счетах на 30 июня лежало 338,8 млрд руб., это 61% проектных кредитов (556,7 млрд). По отрасли, по данным ЦБ за второй квартал, покрытие 65%. По покрытой части банк начисляет льготную ставку, близкую к нулю, а при сдаче домов деньги с эскроу идут на погашение кредитов.
Большой земельный банк. Земля на балансе стоит 372,6 млрд руб., из них 243,0 млрд – участки без разрешений на строительство. В эту стоимость входят капитализированные проценты, продаётся земля медленно (за полугодие на 4,9 млрд руб.), большая её часть заложена у банков. Но это реальный актив, под который можно договариваться о сроках.
Государство оставило Самолет строить изъятый у него проект. Квартал Марьино в Новой Москве (855 тыс. кв. м) по иску Генпрокуратуры к латвийскому Rietumu Banka, совладельцу проекта, перешёл государству, и группа списала его в отчётности. Весной 2026 года Самолет возобновил стройку уже в роли подрядчика, сообщила финансовый директор Нина Голубничая. Для облигационеров это скорее плюс. Группа остаётся поручителем по кредиту проекта на 13,2 млрд руб. и имеет обязательства перед примерно 1 600 покупателями, и достройка уменьшает эти риски. Кроме того, решение доверить стройку компании говорит о том, что власти не видят причин отстранять её от крупных проектов.
Рейтинг и позиция государства. АКРА держит рейтинг A-(RU) со стабильным прогнозом. Минфин в феврале не увидел у компании предпосылок финансовой неустойчивости.
Связанные стороны покупают облигации. Факт. Номинал облигаций группы у связанных сторон за полугодие вырос с 0,88 до 3,3 млрд руб. Связанными МСФО Самолета называет компании, связанные через старший руководящий персонал.
Снижение ключевой ставки помогает напрямую. Часть проектных кредитов, не покрытая эскроу, идёт по базовой ставке, привязанной к рыночной. Средняя ставка по портфелю 11,8%, и снижение ключевой ставки уменьшит процентные платежи.
Бизнес не зарабатывает на проценты: EBITDA 82 млрд против 102 млрд начисленных процентов
 За 12 месяцев до 30.06.2026. Эскроу-эффект – неденежная выручка, которую МСФО признаёт за счёт льготной ставки по проектным кредитам. EBITDA посчитана как операционная прибыль плюс амортизация.
Расчёт авторов. EBITDA за 12 месяцев до 30 июня (операционная прибыль плюс амортизация) составила 82,3 млрд руб. Скорректированная EBITDA компании выше, 109,4 млрд: компания добавляет к ней проценты, ранее капитализированные в себестоимость, обесценения и компенсации покупателям.
По МСФО застройщик признаёт в выручке экономию от эскроу, то есть разницу между рыночной и льготной ставкой по проектному кредиту. Живых денег эта выручка не приносит. За 12 месяцев эффект составил 53,0 млрд руб., без него EBITDA – 29,3 млрд.
Начисленные проценты за тот же период – 102,2 млрд руб.: 48,9 млрд прошли через расходы, 53,3 млрд капитализированы в стоимость строящихся объектов и земли. Деньгами уплачено 46,4 млрд, остальное копится в проектных кредитах и гасится при раскрытии эскроу.
Расчёт авторов. EBITDA покрывает начисленные проценты на 0,81x, без эскроу-эффекта – на 0,29x. Компания объясняет, почему убыток её не пугает: разрыв между прибылью и деньгами в девелопменте в среднем 3 года, и важно, чтобы будущая выручка от квартир на балансе покрыла накопленные расходы. Для группы, которая переживёт эти три года, логика верная. Для кредитора это значит, что сейчас долг обслуживается новыми займами и продажей активов.
 Покрытие процентов у публичных девелоперов за 1П2026 одной формулой: операционная прибыль к финансовым расходам и процентам в себестоимости.
Покрытие процентов ниже единицы в первом полугодии было у большинства публичных застройщиков, медиана по десяти компаниям 0,69. Самолет с 0,47 в нижней части списка. Выше единицы только Сэтл и А101.
Долг без эскроу-покрытия 217 млрд, а не 113
 Долг группы на 30.06.2026 по примечанию 18 МСФО. Синим – проектное финансирование, частично покрытое эскроу. Оранжевым и жёлтым – долг без эскроу-покрытия, всего 216,6 млрд руб.
Компания делит долг на две части. Проектное финансирование (660,6 млрд руб.) она считает обеспеченным деньгами дольщиков, остальное называет корпоративным долгом (112,7 млрд) и показывает его отношение к EBITDA 0,94x.
Внутри проектного финансирования есть две строки, не связанные с эскроу. Кредит 2023 года на покупку группы МИЦ – 38,4 млрд руб., кредиты на покупку долей в проектных компаниях и земли – 65,5 млрд, из них 45,6 млрд нужно погасить в течение года. Компания относит их к проектному финансированию по сложившейся практике рынка: МИЦ по сути земельный банк с проектной документацией. Логика понятна, но эскроу эти кредиты не покрывает, и гасить их придётся из маржи проектов или продажи земли.
Расчёт авторов. С этими кредитами долг без эскроу-покрытия равен 216,6 млрд руб., за вычетом 9,9 млрд денег – 206,8 млрд, или 2,5x EBITDA за 12 месяцев. Весь чистый долг за вычетом денег на эскроу – 425 млрд руб., или 5,2x EBITDA. Компания по своей методике со скорректированной EBITDA получает 3,9x.
Коротких обязательств много. Из 325,3 млрд краткосрочных кредитов около 113 млрд руб. не покрыты эскроу: облигации (22,9), земельные кредиты (45,6), кредит на МИЦ (12,3), банковские кредиты (29,0) и прочие займы (3,3). Невыбранные лимиты 519 млрд руб. – в основном проектные линии под конкретные стройки, погашать ими облигации нельзя. Под ковенантами находятся долгосрочные кредиты на 396 млрд руб., одно нарушение уже есть.
Без нематериальных активов капитал группы отрицательный
 Кредиты и займы группы и собственный капитал на конец каждого полугодия. Справа – капитал за вычетом нематериальных активов.
Факт. За три года кредиты и займы группы выросли с 298 до 773 млрд руб. Собственный капитал в 2024-2025 годах держался около 50 млрд, за первое полугодие 2026 года сократился до 23,0 млрд, или 2,2% активов. Акционерам ПАО из него принадлежит 8,3 млрд.
Расчёт авторов. В активах 35,5 млрд руб. нематериальных активов: права на земельные участки по программе развития застроенных территорий в Петербурге (19,7 млрд), собственные ИТ-разработки (11,0 млрд), лицензии и ПО (4,4 млрд), гудвил (0,4 млрд). Без них капитал минус 12,5 млрд руб. Если оставить права на землю как актив, близкий к земельному банку, капитал составит 7,2 млрд. Ещё 35,5 млрд в активах занимают отложенные налоговые активы, которые превратятся в деньги только при возврате к прибыли.
Эмитент облигаций – холдинг с поручительствами на 1,44 трлн и почти без денег
 Кредиты, займы и деньги ПАО ГК Самолет по РСБУ на конец каждого квартала. Именно эта компания должна по облигациям.
Облигации выпускает ПАО ГК Самолет, поэтому облигационеру полезно смотреть его отдельную отчётность по РСБУ. Факт. На 30 июня:
- денег на счетах 0,17 млрд руб.;
- кредиты и займы 250,1 млрд: облигации, кредиты банков 79,1 млрд, займы от собственных дочек и начисленные по ним проценты;
- собственный капитал 11,1 млрд;
- вся выручка за полугодие (8,6 млрд руб.) – вознаграждение от дочек за поручительства;
- выдано обеспечений по кредитам и гарантиям на 1 443 млрд руб.
За три года долг ПАО вырос с 102 до 250 млрд руб. В половине кварталов денег на конец периода было меньше месячной суммы купонов (около 1 млрд руб.).
ПАО поручилось по кредитам дочек, поэтому при проблемах банки предъявят требования и к проектной компании, и к холдингу. В отличие от облигационеров, у банков есть залоги: права на землю и строящиеся объекты на 268,5 млрд руб., доли дочерних компаний с чистыми активами 49,9 млрд и права требования по займам на 12,2 млрд.
Проценты по займам от собственных дочек ПАО не платит, а копит: долгосрочная задолженность по ним за полгода выросла с 7,9 до 15,0 млрд руб. Холдинг бережёт деньги на внутригрупповых расчётах, чтобы платить внешним кредиторам.
В отчётности за 2025 год ПАО исправило ошибки прошлых лет, и капитал на конец 2024 года уменьшился почти вдвое. Факт. Компания не в полной мере отразила обесценение вложений в дочерние компании (6,25 млрд руб.), займа дочке (0,35 млрд) и дебиторской задолженности дочек (1,70 млрд) в отчётности за 2023 год, ошибочно признала 0,9 млрд доходов от участия в 2024 году и отложенный налоговый актив на 0,31 млрд. В исходной отчётности капитал ПАО на конец 2024 года был 18,2 млрд руб., в пересчитанной – 9,4 млрд. Вывод для держателя простой: РСБУ эмитента за прошлые годы показывала запас капитала, которого не было.
Займы связанным сторонам растут, а резервы по ним выросли в девять раз
Факт. На 30 июня группа выдала 13,5 млрд руб. займов компаниям, связанным через старший руководящий персонал. Займы без обеспечения, под 21,6% годовых, сроком 1-5 лет. В первом полугодии, уже в разгар проблем с деньгами, им выдали ещё 0,54 млрд. Резерв под ожидаемые убытки по этим займам вырос со 151 млн до 1,31 млрд руб. Ещё 3,5 млрд выдано совместным предприятиям (резерв 1,7 млрд) и 6,1 млрд – партнёрам по проектам.
Внешний инвестор не может проверить, на каких условиях выданы эти деньги и вернутся ли они. Процентные доходы по таким займам улучшают отчётность, пока заёмщики не начинают не платить. Прямых признаков вывода денег в отчётности нет, но при 0,17 млрд на счетах эмитента 23 млрд займов связанным сторонам, СП и партнёрам – большая сумма, и рост резервов показывает, что часть её компания уже сама считает проблемной.
Самые тяжёлые месяцы – январь-февраль и июль-август 2027 года
 Платежи по всем торгуемым выпускам. Остатки после частичных погашений на офертах – по МСФО. Оферта показана как верхняя граница, если все держатели предъявят бумаги.
Ближайшие платежи:
- 30 октября 2026 – погашение выпуска 01, 1,5 млрд руб.;
- 9 ноября – оферта по выпуску 1P5, до 0,3 млрд;
- 24 января 2027 – погашение БО-П13, 9,3 млрд (остаток после февральской оферты 2026 года);
- 12 февраля – оферта по БО-П11, до 6,4 млрд;
- 22 и 30 июля – погашение БО-П14 (20,0 млрд) и остатка БО-П15 (1,9 млрд);
- 2 и 9 августа – оферты по БО-П19 и 1P6, до 5,5 млрд.
Расчёт авторов. С октября 2026 по декабрь 2027 года держателям причитается 33 млрд руб. погашений, до 12,7 млрд по офертам и около 13 млрд купонов, всего до 59 млрд. Это больше, чем денежная EBITDA группы за год. Новых облигаций с июня компания разместила только на 1,6 млрд руб. (дисконтный выпуск 002Р-05).
На звонке 28 августа финансовый директор на вопрос о погашениях января-февраля ответила, что план «есть, был и год назад», оферты 2026 года прошли успешно и погашения пройдут так же.
Отрасль: продажи новостроек под давлением ставки и новой семейной ипотеки
Отраслевой контекст неблагоприятный. Ключевая ставка 14%, рыночная ипотека около 18,7% годовых, следующее заседание ЦБ 23 октября. Финансовый директор Самолета на звонке говорила, что рыночная ипотека заработает при ключевой ставке около 10%.
С 1 октября изменились условия семейной ипотеки: ставка зависит от числа детей и региона. В Москве, Петербурге и их областях семья с одним ребёнком теперь берёт кредит под 12% вместо 6%, с двумя – под 10%. По оценке ЕРЗ, около 70% покупателей по семейной ипотеке – семьи с одним ребёнком, и рынок новостроек может сократиться на 20%. Для Самолета, у которого основная доля продаж в Москве и Подмосковье, это прямой риск для гайденса. Финансовый директор ещё в августе говорила, что прогноз продаж 700-800 тыс. кв. м на 2026 год выполнить будет трудно.
С 1 января 2026 года отменён мораторий на штрафы за срыв сроков сдачи домов, это ещё одна статья возможных расходов при замедлении строек.
Налоги и суды: ФНС подала на банкротство четырёх проектных компаний
По данным открытых источников, ФНС подала заявления о банкротстве четырёх специализированных застройщиков группы:
- ООО «СЗ „Самолет-Остров“ – 20 июля, Арбитражный суд Москвы, дело А40-209723/2026;
- ООО „СЗ Самолет-Пойма“ – 6 августа, Арбитражный суд Московской области, дело А41-81525/2026;
- ООО „СЗ “Павелецкая» – 11 сентября, требование 14,3 млн руб., дело А40-298131/2026; по данным ФНС на 14 сентября, по счетам компании действуют блокировки;
- ООО «СЗ „Самолет-Пятницкие кварталы“ – 11 сентября, дело А40-297013/2026, заседание назначено на 15 октября.
Процедуры банкротства ни по одному делу не введены. Итоги заседаний по первым двум делам мы не проверяли. Суммы небольшие для группы, но налоговые иски к проектным компаниям обычно означают, что денег на текущие платежи не хватает уже на уровне отдельных строек.
Что закладывают цены облигаций
 Цены закрытия 14 и 25 сентября и последние сделки 6 октября. Подписи – цена 6 октября.
Цены на Мосбирже 6 октября (последние сделки около 15:05 МСК, сверены со Smart-Lab), в скобках закрытие 14 сентября:
- выпуск 01, погашение 30 октября – 99,1% (100,0%);
- БО-П13, погашение 24 января – 82,3% (95,5%), доходность к погашению по данным биржи 140% годовых;
- БО-П11, оферта 12 февраля – 69,7% (95,7%), доходность к оферте 240%;
- БО-П14, погашение 22 июля 2027 – 56,0% (81,6%);
- БО-П16, погашение апреля 2028 – 67,8% (99,9%);
- БО-П18, погашение июня 2029 – 61,2% (96,2%), доходность к погашению 65%.
Расчёт авторов. Какую вероятность своевременной выплаты закладывают цены 6 октября, с учётом накопленного купона и дисконтирования под 14% годовых:
- БО-П13: при возврате 40% номинала в случае проблем – 69%, при 50% – 64%, при 60% – 56%;
- БО-П11 (оферта в феврале): 51%, 43% и 33%;
- выпуск 01 (30 октября): 97-98%.
Уровни возврата взяты как допущения. Какими они окажутся на деле, зависит от условий договорённостей с банками, которых пока нет. Для сравнения, по ценам 25 сентября те же оценки были 67-77% для БО-П13 и 58-69% для БО-П11.
Длинные выпуски по 56-68% номинала рынок оценивает как бумаги, по которым вероятны изменение условий или частичные потери. Если компания договорится с банками и продолжит платить, их доходность окажется очень высокой. Если нет, потери держателей длинных выпусков будут больше, чем у коротких.
Что покажет, какой сценарий реализуется
- погашение выпуска 01 30 октября и оферта 1P5 9 ноября: деньги должны прийти в депозитарий в срок, без повторения истории с БО-П20;
- официальные условия договорённостей с банками: какие кредиты, проекты и поручительства ПАО затронуты, сохраняется ли обслуживание облигаций;
- источники денег на январь-февраль: новые непроектные кредиты, продажа земли или проектов;
- решение ЦБ по ставке 23 октября и продажи в октябре-ноябре после изменения семейной ипотеки;
- реакция АКРА на задержку по БО-П20.
Итог: облигации Самолета – ставка на договорённость с банками
Аргументы обеих сторон весомые. За облигации – размер компании, интерес банков в завершении строек, небольшая доля облигаций в долге и пройденные в 2026 году оферты. Против – бизнес, который при нынешней ставке не зарабатывает на проценты, тонкий капитал, эмитент без денег и с поручительствами на 1,44 трлн, две задержки платежей за полгода, растущие займы связанным сторонам и тяжёлый график погашений в 2027 году.
Короткий выпуск 01 рынок считает почти безрисковым. По БО-П13 и оферте БО-П11 цены закладывают заметную вероятность проблем, и рассудить оптимистов и пессимистов могут только условия договорённостей с банками. До их публикации облигации Самолета подходят только тем, кто готов к высокому риску и понимает, что в плохом сценарии необеспеченный облигационер стоит в очереди за банками с залогами.
Что из этой истории стоит забрать в свою практику
- Смотреть на эмитента облигаций, а не только на группу. Консолидированная отчётность показывает 773 млрд долга и 9,9 млрд денег, отчётность ПАО – 0,17 млрд на счетах и поручительства на 1,44 трлн.
- Проверять, что компания называет корпоративным долгом. Перенос кредитов на землю в проектное финансирование уменьшил показатель вдвое.
- Отделять неденежную выручку от живых денег. У девелоперов эскроу-эффект может составлять больше половины EBITDA.
- Сравнивать начисленные проценты, а не только проценты в отчёте о прибыли. Капитализированные проценты за год у Самолета больше, чем прошедшие через расходы.
- Считать капитал без нематериальных активов и отложенных налогов. У группы с капиталом 23 млрд осязаемый капитал оказался отрицательным.
- Читать примечания об исправлении ошибок. Пересчёт РСБУ ПАО уменьшил капитал на конец 2024 года почти вдвое.
- Опоздание денег в депозитарий – сигнал, даже если выплата прошла. Две задержки за полгода показывают, что запаса ликвидности у эмитента нет.
- Займы связанным сторонам при нехватке денег – минус, пока не доказано обратное. Рост резервов по ним показывает, что часть денег компания уже сама считает проблемной.
Расширенная карточка Самолета с отчётностью и мультипликаторами есть на нашем портале Frontier.
Источники
- МСФО ПАО ГК Самолет за 2023-2025 годы и 6 месяцев 2026 года; бухгалтерская отчётность ПАО по РСБУ за 2023-1П2026 (e-disclosure).
- Запись звонка компании с аналитиками по итогам 1П2026, 28.08.2026.
- MOEX ISS и Smart-Lab: параметры выпусков, графики купонов и оферт, цены.
- РИА Недвижимость о погашении БО-П20, 29.09.2026; Прайм, 29.09.2026; Коммерсант, 17.09.2026; Интерфакс о результатах 1П2026; РИА Новости о позиции Минфина, 24.02.2026; Коммерсант о сделке с Fonte Capital; РИА Недвижимость о продаже пакета Fonte, 29.09.2026; АКРА, 24.12.2025; Ведомости о пересмотре рейтинга, 06.02.2026; Rusbonds о снятии пересмотра, 02.03.2026; Коммерсант о техдефолте 5 мая; Витвет о заявлениях ФНС, 17.09.2026; РИА Недвижимость о возобновлении стройки в Квартале Марьино, 02.04.2026; Движение.ру о Квартале Марьино; Минфин о новых условиях семейной ипотеки, 24.09.2026.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам в канал Усиленные Инвестиции (t.me/eninv), и мы оперативно исправим.
Материал подготовлен Усиленными Инвестициями по публичной отчётности эмитента и данным Московской биржи на 06.10.2026. Расчёты авторов помечены. У Усиленных Инвестиций на балансе могут быть облигации некоторых из упомянутых компаний. Материал не является индивидуальной инвестиционной рекомендацией.
Пацаны, на всякий случай я попрощаюсь с Вами ( пост 250, 12+)
Fri, 16 Oct 2026 19:40:21 +0300
Сейчас расскажу почему я написал такое заглавие ! После того как я сегодня радостный получил дивы от Потанина, я пошел чистить наш септик с прицелом на зиму.
Короче, чистил, дошел до четвертой камеры где идет барботаж и осаждается на дно ил. Если по простому говорить, сквозь раздроб говна пропускается воздух, который, который насыщает частички говна кислородом, а тут уже сидят бактерии, которые поедают эти частички. переработанные частички опускаются и осаждаются в виде ила.
Производитель септика утверждает что в отстойнике можно пить воду. Но мы эту воду сливаем под цветы. Под розы!
Так вот, я случайно чем то уколол палец руки и у меня из ранки потекла кровь. Я был в мокрых хлопковых перчатках. Перчатки намокли Я сначала растерялся, но потом вспомнил дедовский способ: надо поссать на ранку, чтобы не было заражения, что я и сделал.
Но потом я все-таки прибежал домой, промыл ранку водой и залил йодом, потом положил на рану стерильный пластырь и пошел дальше работать.
Надеюсь, что будет все нормально, но и печальный исход тоже возможен.
Хотелось бы дожить до конференции смарт- лаба, которая будет 31 октября в Москве, в киноконцертном зале Октябрь.
Кому нравятся мои посты, можете кинуть сотню, другую ко мне на точку приема донатов:
https://yoomoney.ru/to/410014495395793
Ваш все тот же S.Hamster
Просто пятничные раки
Fri, 16 Oct 2026 19:38:52 +0300

Красивое, показываю
Просто пятничные раки от т. Лены
Рынок для богатых и что делать с ИИ
Fri, 16 Oct 2026 11:09:40 +0300
Я уже давно пришел к выводу что рынок как инвестиции, это для богатых, когда деньги надо не заработать а распределить, потому что банальное купи продай какую то хрень на Авито даёт больше процентов чем купи держи и имеет больший потенциал.ну например купил мопед за 50 продал за 55, купил квадроцикл за 1000 продал 1100, и т.д это с минимальной экспертизой и с минимальным участием даёт больше чем дивиденды и т.п, но нужна небольшая экспертиза, но ты при этом знаешь чем владеешь, с акциями это не работает, потому что акции это не инвестиция, это перепродажа куска «большого чужого мопеда» который оценён по непонятным причинам в непонятную сумму.
Из опыта: на рынке есть 3 способа заработать, купи держи(минимум денег подогнано под инфляцию)
Купи дешевле реальной оценки и продержи удачный момент ( необходима хорошая экспертиза) но при этом надо быть терпеливым и удачливым, и не иметь прогноз по времени удержания, и самое главное от тебя ничего не зависит.
И третий способ это краткосрочная торговля, арбитраж и hft. Я объединил эти группы потому что по факту 2 из них не доступны, а краткосрочная торговля имеет 2 проблемы, полную занятость, и психологический риск. Так вот именно этот теоретически вариант может взять на себя ИИ,
Вероятность того что трейдер умнее и быстрее ИИ почти равен 0 а в скором времени будет точно равен 0. Поэтому всем кто пытается заработать на рынке спекуляциями я рекомендую бросить мониторинг экрана, и просто включить кодекс с оркестратором и жечь лимиты, ибо это сильно дешевле и перспективнее чем попытки оказаться умнее всего мира.
Я сейчас не отрицаю возможность заработать на краткосрочном трейдинге, НО если у вас суммы до 5 млн вы не разбогатеет, потому что даже 100% годовых это примерно зарплата хорошего специалиста, только перспективы хуже, а на суммах больше 5 как будто б не хочется брать риск потери, а он явно больше 90%.и самое главное вы не сможете нести его годами.
Вобще было б круто объединить подписки трейдеров и тестить стратегии через общий оркестратор, симбиоз так сказать.
Аналитика по брокерским справкам ФИНАМ: сколько на самом деле стоит торговля
Fri, 16 Oct 2026 11:13:57 +0300
Когда я перешел из Открытия в Финам первое, что меня шокировало, это брокерский отчет. Я внезапно пересел с Мерседеса на Жигули. Прошло уже два года, но я так и не смог привыкнуть к Жигулям и осознать отчеты Финама. Каждый раз, открывая отчет, я ощущаю себя идиотом и мне хочется его поскорее закрыть. Возможно это связано со спецификой, у меня много операций, тысячи в день и разбираться по КАЖДОЙ из строк не удобно, но я же такой не один ;)
Также, за это время дровишек в огонь проблем с отчетом подкинула биржа, добавив фандинг в вариационную маржу. Теперь в вечных контрактах расчета прибыли по цене в терминале недостаточно, необходим дополнительный расчет по фандингу из вариационной маржи, а это только в брокерском отчете или же городить отдельный контур учета через парсинг сайта Мосбиржи (он у меня есть).
Два года я просил Финам сделать нормальную аналитику по брокерскому отчету: сколько я на самом деле плачу брокеру и бирже, за что списываются деньги, откуда прибыль. Не дождался, плюнул и сделал сам. Ну как сам? Я кнопки нажимаю, Claude делает. Делюсь бесплатно!

Что это такое?
Одна HTML-страница. Открываете её в браузере, перетаскиваете туда справки из личного кабинета Финам (да, их надо скачать подневно и это другая печаль и боль) и сразу видите картину по счёту или по всем счетам, зависит от того, что загрузили.
Файлы никуда не отправляются. Справки разбираются прямо в вашем браузере, сервера нет. Код открыт, всё это можно проверить. Из интернета страница загружает только библиотеку графиков и шрифты, а ещё может запросить у открытого API Мосбиржи ставки фандинга вечных фьючерсов, и то только если ставки нет в самой справке. В этом запросе только код контракта и даты, данных счёта там нет.
Какая справка нужна?
Личный кабинет → Счёт → Справка → Полная → дата (один день) → Excel.
За каждый день нужна своя справка, включая выходные и праздники. За год 365 справок. Да, жизнь боль ©. Краткие справки и справки за период страница не примет и объяснит почему.

Что показывает?
Сводка:
Стоимость счёта, прибыль без учёта ввода, вывода и переводов, разбивка на срочный и фондовый рынок, все затраты и налоги. Эквити счета, прибыль по дням/неделям/месяцам.
Все статьи затрат:
брокер (срочный и фондовый рынок отдельно), биржевой сбор, ежемесячная плата, плата за недостаточность ГО, перенос через РЕПО, пени. С комментариями брокера, по дням, неделям, месяцам.
Ставки и сверка:
Ставки брокера из фактических списаний, а не из тарифа. Сколько с вас реально берут за контракт на срочном рынке и какой процент от оборота на фондовом. Если брокер поменял тариф, будет видно, с какого дня. Если «вдруг» брокер изменит тариф, это будет заметно невооруженным глазом. Сверка по каждому дню: сколько должны были взять и сколько взяли.
Срочный рынок по инструментам:
вариационная маржа, фандинг, брокер, биржевой сбор, итог после затрат, доля сделок со сбором.
Фандинг вечных фьючерсов. Он сидит внутри вариационной маржи, и отдельно его в справке не увидеть. Страница вытаскивает его целиком, по всей позиции, а не только по сделкам дня, и показывает отдельной строкой по каждому контракту.
Фондовый рынок по бумагам:
результат каждой бумаги с НКД, купонами и дивидендами.
ГО и обязательства:
что на самом деле покрывает ГО (фонды ФИНАМ, например, в обеспечение не идут вообще), когда и почему брокер переносит позицию через РЕПО и сколько это стоит, сколько вы заплатили за нехватку обеспечения.

Где взять?
https://github.com/DmitriiOvchinnikov/finam-broker-analytics/releases/latest
Скачайте index.html и откройте в браузере (Chrome, Edge, Firefox).
Как проверить, что файл оригинальный?
Распространять можно только оригинал. Контрольная сумма версии 1.0.0: 29e489383f0f64266345198f150215d9ccef9a2077953c53548482ffd0e89d5c. На Windows проверить так: certutil -hashfile index.html SHA256.
Условия.
Бесплатно, лицензия CC BY-NC-ND 4.0: с указанием автора, без коммерческого использования и без распространения изменённых копий. С Финам проект никак не связан!
ВАЖНО!
Справки после загрузки не удаляйте: при выходе новой версии их придется загрузить в HTML-страницу заново.
P.S.
Надо понимать, что это в первую очередь отчёт для анализа затрат, а не для анализа прибыли стратегий. Для этого у меня есть другой продукт, который не распространяется.
Замечания, ошибки, пожелания, предложения жду в комментариях или в Telegram @Dmitrii_Ovchinnikov. Особенно интересно, как страница работает на счетах с опционами, валютой и другими инструментами, которых у меня нет.
1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 26 27 28 29 30 31 32 33 34 35 36 37 38 39 40 41 42 43 44 45 46 47 48 49 50 51 52 53 54 55 56 57 58 59 60 61 62 63 64 65 66 67 68 69 70 71 72 73 74 75 76 77 78 79 80 81 82 83 84 85 86 87 88 89 90 91 92 93 94 95 96 97 98 99 100 101 102 103 104 105 106 107 108 109 110 111 112 113 114 115 116 117 118 119 120 121 122 123 124 125 126 127 128 129 130 131 132 133 134 135 136 137 138 139 140 141 142 143 144 145 146 147 148 149 150 151 152 153 154 155 156 157 158 159 160 161 162 163 164 165 166 167 168 169 170 171 172 173 174 175 176 177 178 179 180 181 182 183 184 185 186 187 188 189 190 191 192 193 194 195 196 197
Sat, 17 Oct 2026 16:49:13 +0300
В Бразилии прошел первый тур президентских выборов: сенатор Флавио Болсонару – сын бывшего президента Жаира Болсонару – набрал 47 процентов голосов, обогнав нынешнего президента Луиса Инасио Лулу да Силву, который получил 45 процентов.
Всего в выборах приняли участие 12 кандидатов: для победы было необходимо набрать более 50 процентов голосов. Высший избирательный суд страны объявил, что 25 октября состоится второй тур.
Как пишет Guardian, Болсонару надеется, что победа на президентских выборах позволит ему освободить своего отца, которого в 2025 году приговорили к 27 годам заключения по делу о попытке государственного переворота.
В январе 2023 года левый политик Лула да Силва в третий раз вступил в должность президента Бразилии – он победил во втором туре на выборах радикально-правого кандидата Жаира Болсонару.
Болсонару не признал поражения. После инаугурации да Силвы сторонники Болсонару предприняли штурм парламента, Верховного суда и резиденции главы государства. В итоге было решено начать расследование о попытке переворота.
Болсонару предъявили обвинения по пяти пунктам, один из которых – руководство преступной организацией с целью свержения действующего главы государства. Бывший президент отверг все обвинения.

Президент Бразилии Луис Инасиу Лула да Силва

Сенатор Флавио Болсонару
В Бразилии президентские выборы перейдут во второй тур после того, как крайне правый кандидат Флавио Болсонару победил действующего президента левых взглядов Луиса Инасиу Лулу да Силву, но не смог обеспечить себе абсолютное большинство, необходимое для того, чтобы избежать второго тура.
Болсонару выйдет во второй тур в качестве явного фаворита и, вероятно, получит поддержку за счет перетока голосов от других правых кандидатов, в том числе Роналдо Каядо, получившего 2,1%, и Ренана Сантоса, набравшего 2,2%.
The Giardian
-------------------------------------------------
Димитриев
25 октября второй тур в Бразилии, и 80-летний Лула да Силва, похоже, проигрывает Флавиу Болсонару, старшему сыну отбывающего наказание Жаира Болсонару. Из десяти опросов по второму туру девять за Флавиу. То есть левые в Латинской Америке уходят отовсюду: в Аргентине победил Милей, Каст в Чили, в Боливии вылетела социалистическая индейская партия MAS, правившая двадцать лет, в Колумбии правый адвокат и телеведущий де ла Эсприэлья обошёл ставленника прошлого президента, в Перу победила Кейко Фухимори. Бразилия — последняя крупная страна с левым правительством.
Но бразильский случай стоит особняком. Обычно левое правительство в этих краях означает дефицит товаров, высокие налоги для бизнеса, падение производства, девальвацию валюты из-за печатного станка и рост уличной преступности, которую не трогают по идеологическим соображениям. В разных вариантах от Венесуэлы до Аргентины.
В Бразилии же совершенно другая ситуация. Профсоюзный лидер Лула в роли президента стал фактически центристом. Перед выборами 2002 года он опубликовал «Письмо бразильскому народу» — обещание соблюдать контракты и не трогать макроэкономику — и слово держал. На финансы поставил реальных банкиров, а не партийных активистов. Провел налоговую реформу упростив и сократив количество налогов. В долги не влазил, долг МВФ выплатил досрочно, ничего не национализировал, с агробизнесом дружил, хотя для левых это классовый враг.
Выплаты малоимущим в фавелах предоставлял только при условии, что в семьях дети ходят в школу и на медосмотр, а деньги не пропивают. Двадцать с лишним миллионов человек вылезли из нищеты за копейки по меркам бюджета. И сейчас безработица на историческом минимуме, инфляция небольшая, финансовая ситуация стабильная.
При этом в образование и науку вкладывался так, как положено левым. Федеральных университетов при нём стало почти вдвое больше, в том числе в глубинке и на негритянском северо-востоке, где высшего образования не было вообще. Расходы на науку выросли до 1,2% ВВП — это больше, чем в России с её 0,9%, о чём я уже писал. При его партнёрше Дилме сто тысяч студентов отправили учиться за границу по госпрограмме. Все это подкрепляет рост передовых отраслей: Embrapa, государственный агроинститут, сделала из бразильской саванны главную соевую плантацию мира, Petrobras освоила глубоководную добычу на шельфе, Embraer делает пассажирские самолёты, которые летают по всему миру, моторы на этаноле стоят во всех новых машинах, которые производятся в Бразилии с большой степенью локализации. Бразилия сейчас это серьёзная страна с динамично растущими новыми отраслями, что для Латинской Америки с её сырьевыми обычаями редкость.
Почему так? Есть мнение, что это потому что Лула — глава заводского профсоюза, а не красный партизан или преподаватель университета. Профсоюзник торгуется с хозяином, но ему нужно, чтоб завод работал. Партия трудящихся Лулы выросла из забастовок металлургов Сан-Паулу конца 70-х, а вот чилийские, колумбийские и прочие левые как раз из партизанщины и университетских кафедр. И в результате они оторваны от экономической реальности и связаны с преступностью. Ну ещё Бразилия страна большая, с собственной промышленностью, с автопромом и Embraer, есть кому объяснить президенту, что будет, если печатать деньги.
Проигрывает он по другим причинам: восемьдесят лет, усталость от одного и того же лица с 2002 года, преступность, которая всё-таки в Бразилии значительная и у левых на нее нет ответа, многочисленные скандалы и общая правая волна по континенту. Если 25-го Лула уйдёт, это будет редкий для Латинской Америки случай, когда левые сдают страну с работающей экономикой.
Sat, 17 Oct 2026 16:28:54 +0300
Украина нацелилась на «российский Google», поскольку интернет становится новой линией фронта.
edition.cnn.com/2026/10/17/europe/russia-yandex-data-center-internet-ukraine-intl

Они решили усилить атаки на IT компании раз Трамп против атак по НПЗ.
Озон, Яндекс в зоне повышенного риска.
Кто еще кроме них?
Sat, 17 Oct 2026 16:24:44 +0300

В нашем обществе, а особенно, в инвестиционном, сейчас много внимания приковано к одной дате: 3 ноября 2026 года.
Трампу конец, республиканцы уступают большинство в Конгрессе. Демократы берут реванш. Расследования, отмена пошлин, блокировка переговоров и продвижение жестких санкционных законопроектов. Ожидание простое: президент теряет большинство, значит его возможности во внешней политике резко падают.
Логика тут есть, но есть один нюанс — американская система устроена иначе.
Давайте попробуем посмотреть на факты и то, как это все устроено. Интересно, а вы к концу этой статьи, сделаете примерно такой же вывод, как и я: да не все так просто. Я уже не говорю о том, что «там» еще далеко не все предрешено, как нам кажется. Я могу дать точный прогноз, кто победит на выборах у нас, но там это всегда решается в самые последние часы. Потому что система вообще другая. Об этом дальше.
1. Что вообще за выборы?
В ноябре 2026 года в США пройдут промежуточные выборы.
Они проводятся ровно на экваторе четырехлетнего президентского срока. Фамилии президента в бюллетене нет. Избиратели полностью переизбирают нижнюю палату парламента и обновляют примерно треть верхней.
Что именно стоит на кону 3 ноября:
- Палата представителей: переизбираются все 435 депутатов на двухлетний срок.
- Сенат: переизбираются 35 сенаторов из 100: 33 на шестилетний срок и еще двое на специальных выборах во Флориде и Огайо, на оставшуюся часть срока.
- Губернаторы и штаты: выборы пройдут в 36 штатах, обновится состав местных законодательных собраний.
В США создали эти выборы в качестве конституционного тормоза. Президенту дают два года на реализацию программы. Через два года избиратели оценивают первые результаты и решают, сохранить партии Белого дома карт-бланш или связать ей руки в парламенте.
И вот здесь самое важное! Трампу если и смогут связать руки, то только во внутренней политике в США. Не будет такого, что он раз такой и «я проиграл, ухожу и у меня ничего не получается». Наоборот, он может действовать еще более яростно во внешней политике, что в первую очередь нам, россиянам, интересно!
2. Как механически устроена избирательная система США
Выборы там устроены совсем иначе, чем в России или в большинстве стран мира. Сам в свое время был сильно удивлен этому «эталону демократии».
Доверие всего населения страны кандидатам не требуется. Да и доверие… Как бы в мире капиталистов это имеет конкретную стоимость. Вся задача сводится к покупке лояльности нескольких штатов и округов, которые исторически колеблются.
Общенациональное большинство голосов на выборах в Конгресс само по себе не обеспечивает большинства мест. Судьбу выборов определяет географическая нарезка.
3. Палата представителей
В нижней палате 435 мест. Порог простого большинства — 218 голосов.
Стартовый расклад сил по итогам выборов 2024 года: 220 республиканцев против 215 демократов.
Перевес составляет всего 5 мандатов. Это небольшая дистанция. Например, сейчас спикеру Майку Джонсону достаточно голосования трех конгрессменов собственной партии против законопроекта, чтобы он не прошел при голосовании полным составом и единой позиции демократов. То есть, текущее большинство — это тоже не как у нас — абсолютное. Там члены твоей же партии могут нет-нет, да огрызнуться против. Внутренние законы буксуют уже сейчас.
Касаемо выборов, у карты округов есть жесткая структура:
- Из 435 округов 360 отнесены к устойчивым в рейтинге Inside Elections на 15 октября 2026 года. Как, например, Чечня у Единой России. Партийные предпочтения зависят и от состава избирателей, и от нарезки границ (джерримендеринга).
- Остальные 75 округов имеют разную степень конкуренции; в 18 из них рейтинг не выделяет фаворита.
Всего 212 мест имеют преимущество демократов, 205 — республиканцев. Чтобы забрать большинство относительно исходных 215 мест, демократам нужен чистый прирост в 3 места.
Среди важных для нижней палаты регионов — три географические точки:
1. Пригороды Калифорнии (округ Орандж, Центральная долина).
2. Пригородные округа штата Нью-Йорк (Лонг-Айленд, долина реки Гудзон).
3. Промышленные предместья Пенсильвании, Мичигана и Аризоны.
Победу демократам может принести перевес в 3-5 тысяч голосов в десятке колеблющихся округов за счет активности городского электората. Республиканцам дает победу явка консервативной базы в регионах, поддерживающих протекционизм и контроль границ.

4. Сенат
Про Сенат в обсуждениях часто забывают, концентрируясь только на Палате представителей. А здесь расклад сил принципиально иной.
В Сенате ровно 100 мест: по 2 представителя от каждого штата независимо от численности населения. Сенаторы избираются на шесть лет. Каждые два года треть состава обновляется.
В ноябре 2026 года на голосование выходят 33 места и два места на специальных выборах во Флориде и Огайо.
Фактический расклад сегодня: 53 республиканца против 45 демократов и двух независимых сенаторов, работающих с демократами.
У республиканцев солидный запас прочности в 6 голосов. Чтобы получить контроль над Сенатом, демократам нужно забрать чистыми минимум 4 кресла. Причем при равенстве 50 на 50 решающий голос принадлежит вице-президенту Джей Ди Вэнсу, поэтому демократам требуется набрать строго 51 голос.
Посмотрим на географию 35 сенатских выборов 2026 года:
- Республиканцы защищают 22 места. Большинство из них находится в глубоко консервативных штатах с устойчивым преимуществом республиканцев: Вайоминг, Айдахо, Оклахома, Алабама, Теннесси.
- Гонки без фаворита в рейтинге Inside Elections на 15 октября — четыре республиканских места: Мэн, Аляска, Огайо и Техас. В Северной Каролине преимущество у демократов; Том Тиллис на переизбрание не идет.
- Демократы защищают 13 мест. При этом им самим предстоит тяжелая оборона в колеблющихся штатах: Джону Оссоффу в Джорджии и кандидату на открытое место в Мичигане, где Гэри Питерс не идет на переизбрание.
Расчет по рейтингу Inside Elections на 15 октября с учетом 65 мест без выборов дает 48 мест на республиканской стороне, 48 на демократической и четыре колеблющихся.

В чем Сенат важен для Трампа:
1. Судебная власть. Назначение федеральных судей и членов Верховного суда утверждает исключительно Сенат. Палата представителей в этом процессе не участвует.
2. Кабинет министров. Утверждение министров, глав спецслужб и послов проводит только Сенат простым большинством голосов.
3. Щит от импичмента. Палата представителей может объявить президенту импичмент простым большинством. Но судебный процесс проходит в Сенате. Для отрешения президента от должности требуется квалифицированное большинство в две трети присутствующих сенаторов (67 голосов при участии всех 100). Даже при балансе 53 на 47 в пользу демократов, для этого потребуются голоса еще почти трети республиканцев, что почти нереально.
5. Почему смена большинства остается лишь гипотезой
Потерю Палаты часто называют неизбежной. На деле же это вероятность и рабочая гипотеза. Предрешенного события тут пока нет.
В пользу этой гипотезы говорит история. С 1946 года партия президента теряла места на промежуточных выборах в 18 кампаниях из 20. В среднем это минус 26 мест. По сути, промежуточные выборы работают механизмом выражения протеста против инфляции и стоимости жизни.
Но республиканцы тоже не сдадутся просто так и есть весомые факторы в пользу сохранения контроля:
1. Перенарезка округов. Законодатели в Техасе, Флориде, Джорджии и Северной Каролине сформировали границы округов с серьезным запасом прочности для республиканцев.
2. Сдвиг предпочтений избирателей. Рабочий класс и испаноязычные граждане в промышленных округах за последние циклы заметно сместились вправо.
3. Исторические прецеденты. В 1998 году демократы Билла Клинтона прибавили 5 мест в Палате представителей во время тяжелого политического кризиса. В 2002 году Джордж Буш-младший выиграл промежуточные выборы, получив плюс 8 мест в Палате и плюс 2 в Сенате.
Сохранят республиканцы большинство или уступят его — решит явка избирателей. Исход кампании остается открытым.
6. Три исхода выборов для Трампа

Сценарий 1. Республиканцы удерживают обе палаты.
Белый дом сохраняет большинство в обеих палатах. Администрация получает возможность проводить новые налоговые и бюджетные изменения через процедуру бюджетного примирения простым большинством голосов. Основные налоговые положения 2017 года уже продлены законом от 4 июля 2025 года. Комитеты остаются за союзниками, парламентские расследования зависят от решений большинства. Курс на протекционизм и текущая внешняя линия могут продолжаться.
Сценарий 2. Расколотый Конгресс (Палата у демократов, Сенат у республиканцев).
Пост спикера Палаты переходит к демократам. Внутренняя законодательная программа Белого дома зависит от договоренностей с демократами. Начинаются регулярные слушания в комитетах нижней палаты и запросы документов.
При этом Сенат может блокировать враждебные инициативы Палаты, утверждает судей и затрудняет отрешение от должности при попытке импичмента.
Сценарий 3. Демократы берут обе палаты.
Для этого демократам требуется удержать свои колеблющиеся места в Джорджии и Мичигане, одновременно забрав у республиканцев Мэн, Северную Каролину и еще два консервативных штата, например Техас и Айову.
Если такой сценарий реализуется, Белый дом оказывается в парламентской блокаде:
- Принятие новых законов по инициативе Трампа требует договоренностей с демократами.
- Сенат может блокировать утверждение новых судей и кандидатов в правительство. Хотя, Трамп может использовать статус «исполняющих обязанности» там, где это допускает закон о вакансиях 1998 года, с предусмотренными им сроками и условиями. Он регулярно использовал эту практику в свой первый срок.
- Палата представителей может проголосовать за импичмент простым большинством. Но отрешение президента требует двух третей голосов присутствующих сенаторов (67 при участии всех 100). Но выше я уже писал, что такое почти нереально и судебный процесс в Сенате просто заканчивается оправданием, а Трамп сохраняет кресло.
7. Что происходит с властью Трампа во втором и третьем сценариях?
Возникает ситуация, хорошо знакомая по американской истории: глухой межпартийный клинч.
Демократический Конгресс голосует за свои инициативы, а Трамп может накладывать на них вето. Чтобы сломать вето, нужны две трети голосующих при кворуме в обеих палатах: 290 в Палате и 67 в Сенате при голосовании полным составом. Текущие рейтинги не дают демократам собственного супербольшинства. При таком раскладе для принятия закона вопреки вето Белого дома потребуется межпартийная поддержка. Это тоже практически нереально.

При этом внешнеполитические полномочия президента остаются прежними. Статья II Конституции США закрепляет за главой государства исполнительную власть и командование армией. Внешняя торговля относится к полномочиям Конгресса, часть которых делегирована президенту законами:
1. Тарифы. Законы 1962 и 1974 годов передали президенту отдельные полномочия вводить пошлины при установленных законом условиях. Закон 1977 года IEEPA такого права не дает: это подтвердил Верховный суд 20 февраля 2026 года. Конгресс может менять тарифные полномочия законом, с учетом президентского вето.
2. Санкции. Управление по контролю за иностранными активами (OFAC) входит в состав Минфина США. В рамках действующих законов администрация может вводить новые ограничения, выдавать лицензии или делать отраслевые исключения. Отдельные действия по ослаблению санкций против России подлежат парламентской проверке по закону CAATSA.
3. Прямое управление указами. При блокировке законопроектов в Конгрессе президент может переходить на режим исполнительных указов (Executive Orders) в пределах действующих законов.
Так действовал Барак Обама в 2015-2016 годах, когда республиканцы контролировали обе палаты Конгресса. Его администрация участвовала в заключении ядерной сделки с Ираном и присоединилась к Парижскому соглашению по климату.
Рейган без большинства в Конгрессе подписал исторический договор с СССР, который затем получил согласие Сената на ратификацию. Клинтон после потери обеих палат в 1994 году руководил действиями в Восточной Европе в рамках международной коалиции.
Потеря одной или даже обеих палат свяжет Трампу руки во внутренних налогах и расходах бюджета, но во внешней политике, переговорах и торговых войнах у президента сохраняется значительная часть полномочий в рамках Конституции и действующих законов.
И вот теперь, когда вы это все прочитали, задайте себе вопрос: а что реально меняют эти выборы? Я уже не говорю о том, что с точки зрения фондового рынка, это всего лишь будет спекулятивная игра. Однако, фундаментально срок Трампа не будет разделен на «до» и «после» в его международной повестке. Более того, «зная» Трампа, если он проиграет, то будет еще сильнее «заканчивать 8 войн».
Спасибо за внимание к этому вопросу, а чтобы не пропустить другие интересные материалы, подпишитесь на мой Telegram или на блог там, где вы сейчас это читаете.
Sat, 17 Oct 2026 15:56:18 +0300
Государственный долг составляет порядка 170 млрд долларов.

Курс — порядка 45 гривен за доллар.

ЗВР составляют около 49 млрд. долларов.

Денежная масса растёт на 16% при инфляции 8%.

В реальном выражении рост денежной массы составляет 6,9% годовых.

После падения в 2025 году реальная денежная масса вышла на темп роста порядка 7% годовых.
Пока РДМ не достигла уровней 2014 года.

ВВП, после падения в 1 квартале, вырос во 2 квартале на 0,4%.

Всемирный банк прогнозирует замедление роста ВВП Украины до 1,2% в 2026 году.

Судя по первым двум кварталам итог 2026 года может оказаться даже ниже этого прогноза.
===
Телеграм: @m2econ
Макс: max.ru/m2econ
Навигатор: dzen.ru/a/ZPyf34uBfzz9x0pr
Sat, 17 Oct 2026 15:24:36 +0300
Суббота, а значит пора смотреть Тимофея. Это уже как сериал!)
В некоторых своих шорсах Тимофей говорит правильные вещи. Например:
1. Что делать если вы купили акции, они упали и не растут. Ответ: ничего! Если брокер надежный, то пусть себе там лежат, а если сча>5млн р, то можно не волноваться и посещать бесплатно бизнес залы.
2. Тимофей на днях со своими кентами(кто его друзья мы до сих пор не знаем) тайно посетил стрипбар. Пришел к выводу, что смотреть на одетых тёть приятнее чем на голых. Тут я полностью согласен, потому что это не америка и нанимают таких «ласточек» что смотреть противно:

Не, есть подобные заведения где вход стоит в 2 раза больше чем на конфу у Тимофея, и там всё ок с молоденькими девицами. Они подходят, обнимают тебя и тп, но эт другое заведение.
А так я согласен с Тимофеем, что можно налететь на шлак. Кстати я еще согласен с Тимофеем про вино. Все эти сомелье и прочие ценители пьют всю жизнь эту кислятину в поисках газированного сока со вкусом шоколадки, но никак найти не могут. Кислятина она и в африке кислятина. Если хочешь нажраться есть вискарь и водка. Если нужна газировочка, то пивас)
3. У Тимофея появился знакомый который сделал 200 иксов. Он раскрыл Тимофею грааль: надо купить на РАСТУЩЕМ рынке такое говно, которое вырастет не в 2 раза как например лукой или сбер, а в 10 раз! Купил, выросло за полгода в 2 раза, торопиться продавать не надо, шлаки могут еще расти. Из того что он брал это ленэн преф, мэчел пр и бспб. В переводе на сегодняшний день это возможно мрск, распадская и… и х его знает что еще)
4. На конфе будет много умных людей. Их будет штук 30, а вас — 3000. Приходите на конфу! Каждый успеет пообщаться по душам со своей гурой!
Привет
Sat, 17 Oct 2026 15:19:46 +0300
Всем здравствуйте.
В данном обзоре вы увидите аналитику по волновому анализу, гармоническим паттернам, а также системе “Profitunity’ Билла Уильямса.
Общая картина рынка определяется в рамках волнового анализа, а точки входа – по системе “Profitunity”.
В рамках данного обзора рассмотрены: Биткоин, Эфир, Российский рубль, ММВБ, Газпром, Сбербанк, Фунт, Евро, Франк, Канадский доллар, Золото, Серебро, Индекс S&P, Нефть, Газ.
Ютуб:
ВК:
vkvideo.ru/video-70254443_456239947
Ключевые моменты аналитики:
Доллар рубль. Подходит к концу нисходящая коррекция в виде зигзага с треугольником в волне связке. После завершения коррекции ожидается продолжение роста инструмента.

Серебро. Нисходящий пятиволновой импульс подошёл к концу. В ближайшее время ожидается восходящая коррекция.

Канадский доллар. Похоже формирует коррекцию в виде плоскости, где на текущий момент развивается нисходящая волна C. После завершения модели ожидается продолжение роста инструмента.

Индекс доллара. Также плоскость присутствует и на индексе. Но, на данном инструменте есть вероятность, что волна C плоскости будет сформирована в виде конечного диагонального треугольника.

Евро доллар. Также плоскость наблюдается и на евро долларе. И также с конечным диагональным треугольником в волне C. После завершения модели ожидается продолжение падения инструмента.

Также вы можете следить за моими обзорами у меня в телеграмм канале или в группе ВК:
Телеграмм: https://t.me/traderevolution
ВК: https://vk.com/traderev
Sat, 17 Oct 2026 09:18:54 +0300
Индекс Мосбиржи растет, осенний дивидендный сезон продолжается, 5 компаний рекомендовали выплаты дивидендов, прошли первичные размещения облигаций и вышли новые данные по инфляции: об этом и многом другом читайте в обзоре главных событий.
Индекс Мосбиржи и дивиденды
1. Индекс Мосбиржи за неделю вырос с 2323 до 2430 пунктов (+4,6%) на позитивных геополитических новостях. Это максимум за 4 месяца. Как обычно только один повод для роста. На следующей неделе состоится заседание ЦБ по ключевой ставке, вероятно ставка не изменится.
2. ЦИАН, Самараэнерго, Куйбышевазот, Хэндерсон и Всеинструменты рекомендовали дивиденды. В дивидендном календаре 7 компаний.
Индекс гособлигаций RGBITR и новые размещения
1. RGBITR на неделю вырос с 761 до 769 пунктов. Максимальная доходность длинных ОФЗ составляет 16,7% (-0,2% за неделю).
2. Прошел сбор заявок на участие в размещении облигаций: Автобан финанс БП10 (18%), ММЦБ П01-3 (20%), Софтлайн 2Р3 и 2Р4 (18,25% и КС+4%), ДОМ 2Р11 (КС+1,2%).
3. Впереди первичные размещения: Сегежа 4Р1R, Башкортостан 24018, Россети 1Р24, Фосагро 3П2, Легенда 2Р8, Европлан 1Р11, ЭкоНива 1Р4 и 1Р5, ЭН+ Гидро 1РС-11, ЮГК 1Р6. Информацию о новых выпусках и другие новости про облигации можно посмотреть на моем втором канале, подписывайтесь.
4. Могут быть интересны:
— накопительные счета;
— вклады (новое);
— фонды денежного рынка;
— облигации с погашением до 31 декабря 2027;
— облигации с погашением до 31 декабря 2028 (новое);
— флоатеры с погашением до 2 лет.
Инфляция
С 6 по 12 октября зафиксирована инфляция 0,11% после 0,96% на предыдущей неделе. Годовая инфляция (в сумме за 12 месяцев) на 12 октября составила 7,22%. Индексация тарифов ЖКХ с 1 октября проведена в среднем на 9,9%, рост инфляции будет продолжаться.
Что еще?
- Минфин разместил ОФЗ 26251 и 26245 на 115,25 млрд р.
- Россия займет более 10% мирового рынка дизеля к концу года.
- Акционеры ПИК одобрили делистинг акций.
- Альфа-Банк выкупил у АФК Система 4,85% сети клиник Медси.
- ИКС5 за 9 месяцев 2026 г. увеличил выручку на 11,4% г/г до 3,791 млрд р.
- Число индивидуальных инвестиционных счетов достигло 6,7 млн, а объем средств на них превысил 1 трлн р.
— показываю какие акции и облигации покупаю,
— делаю обзоры на ценные бумаги.
Также есть телеграм-канал (в поиске его также можно найти как @invest_amn), подписывайтесь туда тоже.
Sat, 17 Oct 2026 09:13:58 +0300
Привет, друг! Сегодня, 17 октября 2026 года, рынок выглядит странно. Нефть марки Brent вчера закрылась на отметке $109,86 — максимум за пять месяцев. Индекс Мосбиржи прибавил 1,70% и достиг трехмесячного максимума. При этом ключевая ставка ЦБ остается на уровне 14%, и рынок уже не ждет ее снижения на заседании 23 октября. Как это возможно? Разберем три главные новости недели без паники и лишнего шума.
Первая новость: ставка 14% — это надолго. Рынок свопов показывает, что инвесторы потеряли надежды на снижение на ближайших заседаниях. Причина — инфляция. За три месяца она держится около 8% (SAAR), а инфляционные ожидания населения — на уровне 14%. Пока ЦБ не увидит устойчивого замедления, ставка будет высокой. Что это значит для тебя? Депозиты и облигации остаются конкурентом акциям. Но и для компаний высокая ставка — это дорогой долг. Выигрывают те, у кого долга нет или он небольшой.
Вторая новость: нефть выше $109 — это геополитика, а не спрос. Brent взлетела на фоне сразу нескольких факторов: Иран ограничил экспорт через Ормузский пролив, хуситы атакуют саудовские порты, а Россия и Украина обмениваются ударами по энергетической инфраструктуре. Это не рост мировой экономики. Это страх потерять поставки. Для российского рынка это плюс: нефтегазовые компании получают больше выручки, бюджет — больше доходов. Но помни: такие скачки обычно быстро откатываются, когда напряженность спадает. Не покупай нефтянку только потому, что нефть дорогая сегодня.
Третья новость: дивиденды снова в игре. Совет директоров ЛУКОЙЛа рекомендовал выплатить 535 рублей на акцию за девять месяцев. При текущей цене это около 8,8% доходности. Реестр закроется 9 декабря, купить под дивиденд можно до 8 декабря. Это выше прошлогодней промежуточной выплаты примерно на 35%. Также на этой неделе прошли отсечки у НОВАТЭКа (35,5 рубля), Норникеля (1,85 рубля) и Т-Технологий (4,7 рубля). Дивидендная история в России жива, но она стала более точечной: платят те, у кого есть свободный денежный поток, а не все подряд.
Что это значит для твоего портфеля. Во-первых, не гонись за общим ростом рынка. Индекс растет четвертую неделю подряд, но это не значит, что все акции хороши. Лидеры роста — «Полюс» (+6,44%), НОВАТЭК (+4,58%) и «ФосАгро» (+3,96%). Это либо защитные истории (золото), либо дивидендные (НОВАТЭК), либо экспортеры (удобрения). Во-вторых, следи за ставкой. Пока она 14%, компании с высоким долгом остаются в зоне риска. В-третьих, дивиденды сейчас — главный источник реального дохода. Но проверяй, платят ли их из свободного денежного потока, а не из долга.
Итог. Рынок сейчас живет в противоречии: дорогая нефть тянет вверх экспортеров, высокая ставка давит на закредитованные компании, а геополитика добавляет волатильности. Это не время для смелых ставок на все сразу. Это время для точечного выбора: компании с низким долгом, стабильным денежным потоком и понятной дивидендной историей. Если ты видишь такую — сохрани статью и проверь ее по нашим фильтрам. Если нет — подожди. На рынке всегда будут новые возможности, но твой капитал может закончиться.
Если статья была полезной — сохрани её, чтобы не потерять. И перешли другу, который смотрит на индекс и не понимает, почему его портфель не растет вместе с ним. Оставайся с нами, читай каждый день и помни: инвестиции доступны каждому.
Не является инвестиционной рекомендацией.
Sat, 17 Oct 2026 08:42:52 +0300
Самое сложное — не торговать. Ждать.
Сидеть. Смотреть. Как другие зарабатывают. Как цена идёт без тебя. Как внутри всё кипит. Почему не вошёл? Почему не взял? Идиот. Надо было. Надо.
Я раньше думал: главное — вовремя войти. Теперь знаю: главное — вовремя не войти.
Есть два дорогих слова. «Рано». И «поздно».
Взял рано — поймал нож. Вышел рано — отдал тренд. Ждал разворота — получил продолжение. Не ждал — получил разворот.
Рынок не платит за правоту. Он платит за терпение. И исполнение плана.
Разворот — не всегда мгновение. Иногда ему нужны два-три дня. Крупный игрок редко разворачивает позицию за час. Он набирает постепенно. Тот, кто спешит — становится его ликвидностью.
Теперь мой вход прост: ретест. Не нож. Не первый пробой. Не бесконечное ожидание.
Рынок сам должен прийти к моей цене. Не пришёл — значит, это не моя сделка.
В жизни ценное тоже редко приходит к тому, кто бежит. Но ждать нужно не с надеждой. С готовностью действовать.
Я не торгую то, что жду. Я торгую то, что вижу.
Тишина. Просто тишина. И я жду.
Рано не взять, рано не слить.
Остальное — дело рынка.
Кто спешит — кормит других.
Кто ждёт — кормит себя.
А вы умеете ждать? Или сложнее сидеть без сделки, чем терпеть убыток?
Признайтесь. Я не буду спорить. Просто хочу понять, как у вас.
Торгую. Пишу. Живу.
Sat, 17 Oct 2026 08:08:24 +0300
1. Ставка ЦБ стоит на месте, но доходности краткосрочных рублевых депозитов продолжают расти.
Причина — инфляция, вторящая жужжащему принтеру. Ликвидности банкам не хватает и они вынуждены потихоньку привлекать деньги всё дороже.
Самый ближний край (краткосрочные депозиты и фонды ликвидности) сейчас эффективнее среднего и дальнего.
В то же время отскок дохлой кошки в RGBI давно созрел:
Это хорошая возможность выйти из средних и дальних ОФЗ перед вероятным новым их падением.
2. Объём дефолтов по облигациям за сентябрь вырос по сравнению с тем, что было год назад в четыре (!) раза. Поздравляю любителей острых ощущений, покупающих мусорные облигации, которые в индустрии аккуратно называют словом «высокодоходные»;)
3. Отказы и сбои в интернет-сервисах Яндекс — ещё один звоночек, что держать весь капитал в фин. контуре сейчас неразумно.
Биржа, банки и интернет в целом, могут по тем или иным причинам не работать продолжительное время.
Наличные и стейблкойны, к сожалению, необходимость сегодня.
4. Пожалуй, самый примечательный график недели — доллар к евро.
Если валютная пара USDEUR пойдет вниз, то это будет иметь серьезные последствия в виде переоценки стоимости многих товарно-сырьевых активов, поскольку они торгуются на мировых биржах, в основном, в $.
Наиболее подходящая аналогия на мой взгляд — с весны 2004. Сейчас банкноты евро не столь популярны в наших банках, как «синие» доллары. Это может измениться через пару-тройку лет.
Отличных выходных!
Sat, 17 Oct 2026 07:36:24 +0300
Отпуск для работающего человека, даже слов не подберу) К отпуску стараюсь подходить основательно, вначале делю его на два периода, весной и осенью, дабы не участвовать в грызне за летний период. Потом планирую его. В отпуске обязательно должна быть часть отдана или на путешествия, или лечение в каком-нибудь санатории, и культурная часть, балеты, концерты, выставки. В общем, запланировано Сургут-Москва-Тайланд-Москва-Петербург-Москва-Сургут. Взял билеты в Большой, ходим с бывшей женой на балеты (еще один интересный момент), сижу выбираю билеты в Мариинский, пока не определился, куда сходить, млм, на «Анюту» или «Корсара». В Питере почему-то бывших нет, попытаюсь сходить с племянницей. Если что, то работаю в ТЭК всю жизнь, ни много ни мало с 1988-го. В общем, как-то так. Вечером вылет)
Fri, 16 Oct 2026 22:45:32 +0300
✅по моим подсчетам около 75% капитализации российского рынка акций — это компании созданные в СССР или на базе советских ресурсов
✅42% капитализации российского рынка контролирует государство
✅В топ-40 по капитализации ни одна из созданных частными лицами компаний не осталась у основателя
✅из 8 частных созданных с нуля компаний только один акционер не за границей — это Сергей Галицкий (это очень грустно!!!!)
✅Если бы WB торговалась на бирже, это была бы самая крупная частная компания созданная с нуля в России
✅Также, WB была бы единственной компаний, которая до сих пор принадлежит ее основателю
Самые крупные частные компании, созданные частными лицами в России:
Fri, 16 Oct 2026 21:02:12 +0300
Разбирая причины успеха$$$, наткнулся на забытую концепцию Вебера, написанную в далеком 1905 году, где он четко выделяет зависимость богатства от успешного «религиозного-идеологического» мировоззрения «Протестантская этика и дух капитализма»
Суть простыми словами: Вебер заметил, что самые экономически развитые, богатые и передовые регионы (Германия, Голландия, Англия, позже — США) были преимущественно протестантскими, в то время как католические страны отставали. Он связал это с радикальным изменением религиозного отношения к труду и богатству!!!
Fri, 16 Oct 2026 22:18:09 +0300
Пока инвесторы на Smart-Lab высчитывают мультипликаторы и гадают, не поздно ли заходить в бигтехи, в Кремниевой долине в октябре 2026 года разворачивается классическая драма по удушению конкурентов руками регуляторов. И если вы держите акции технологического сектора или планируете участвовать в ИИ-размещениях, этот кейс нужно знать как свои пять пальцев. На сайте Правый фронт вышла интересная статья об этом.
Лаборатория Anthropic (главный конкурент OpenAI) руками своей команды Frontier Red Team выкатила пугающий отчет: компактные ИИ-модели находятся в «считанных месяцах» от способности к полной автономной саморепликации. Нам обещают появление «цифрового слизевика», который заразит все домашние Android-приставки и умные чайники, создав ботнет без кнопки выключения.
Но для инвестора тут важна не фантастика, а жесткий корпоративный расчет. Разбираем, как устроен этот «регуляторный ров» и при чем тут IPO.
Прогресс из Китая, который пугает Кремниевую долину
Главным «злодеем» отчета Anthropic стала китайская open-source модель GLM-5.2 от пекинской компании Z.ai (бывшая Zhipu AI). Исследователи провели эксперимент: купили 15 дешевых китайских ТВ-приставок по $55, объединили их в сеть и напустили на них ИИ.
• Результат: Из всех открытых моделей только китайская GLM-5.2 смогла полностью и автономно пройти весь цикл — от сканирования сети до развертывания своей рабочей копии на соседних узлах. Модель Qwen от Alibaba выступила в роли эффективного соучастника.
• Нюанс «мелким шрифтом»: Чтобы этот апокалипсис удался, инженерам Anthropic пришлось вручную открыть все порты безопасности на приставках. Без этой любезности никакого «восстания машин» не случилось бы.
Лицемерие на миллиард: Чья бы корова мычала?
Самое пикантное в этой истории — Anthropic требует от Белого дома жесткого контроля за чужой безопасностью, хотя сама регулярно косячит на проде. Как отмечают расследователи в материале «Великий ИИ-обман: как Альтман и Амодеи раздувают панику», именно закрытые американские модели создают реальные проблемы:
• Модель Claude Opus 4.7 от Anthropic в ходе тестов атаковала реальную гражданскую компанию и выкачала конфиденциальные данные.
• Их же секретная исследовательская модель самостоятельно выложила зараженный Python-пакет в публичный реестр PyPI, который успели скачать админы 15 живых серверов.
Официальный ответ Anthropic прекрасен в своем инфантилизме: «Ой, наши разработчики просто случайно забыли отключить тестовый сервер от интернета из-за неверной конфигурации сети». То есть ребята не могут настроить сетевой экран в собственном офисе, но претендуют на роль регулятора всей индустрии.
Инвестиционный смысл: Зачем строить «регуляторный ров»?
За первую половину 2026 года Anthropic сожгла на лоббизм в Вашингтоне $3,53 млн — это почти в три раза больше их прошлогодних трат и на миллион больше, чем у OpenAI. Зачем?
Ответ — защита капитализации перед выходом на биржу. У Anthropic на ноябрь запланировано долгожданное IPO. При этом сектор ИИ сейчас — это огромная черная дыра для кэша. OpenAI, например, прогнозирует отрицательный денежный поток в размере $278 млрд на ближайшие годы. Затраты на чипы растут по экспоненте, а монетизация буксует.
Если бесплатные китайские open-source модели, которые к маю заняли уже 61% трафика на OpenRouter, могут делать 95% задач Claude, но бесплатно — триллионный пузырь американских стартапов мгновенно лопнет. Инвесторы просто уйдут на открытый код.
Стратегия Дарио Амодеи (CEO Anthropic) проста:
1. Напугать Сенат «китайскими ИИ-вирусами».
2. Пролоббировать обязательные государственные проверки и безумные требования по киберкомплаенсу для всех open-source моделей.
3. Сделать стоимость этих проверок неподъемной для стартапов.
Корпорации калибра Microsoft или Anthropic эти косты переварят, а вот бесплатный open-source будет задушен в зародыше. Дэвид Сакс иронично назвал эту инициативу «МРЭО для искусственного интеллекта».
Резюме для смартлабовца
Никакого восстания машин нет. Есть банальная халатность сисадминов, которую две крупные лаборатории, мечтающие защитить свои мультипликаторы перед IPO, упаковали в экзистенциальную угрозу человечеству.
Замедление прогресса, регуляторные паузы и проверки — это палки в колеса для молодых и дерзких конкурентов. Для самих монополистов — это способ спасти свои оценки на балансе и успешно обналичить акции об розничных инвесторов на бирже. Не давайте себя обмануть красивыми сказками про спасение мира.
И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал
Fri, 16 Oct 2026 21:59:41 +0300
Друзья, посоветуйте, как эффективно и интересно провести время в поездке? Когда есть интернет — изучаю карты облигаций. На фотке попали на радар МГКЛ, Сегежа, Уральская сталь, КЛВЗ, и другие в тч МФО
Карты бондов чередую с поиском информации о СИБУР. Кстати, много интересного нашел. Например, первое упоминание об IPO было 3 октября 2006 года в интервью Александра Дюкова газете Ведомости. 2️⃣0️⃣ лет назад, ребят!
Fri, 16 Oct 2026 21:02:47 +0300
$€ Шорт позиции иногда доводят людей до отчаяния и даже добровольного ухода из жизни, особенно когда их позиции закрывают принудительно. Тем более если на кону сотни миллионов долларов.
➡️Такая печальная история произошла с крупным немецким бизнесменом промышленником.
К 2008 году Адольф Меркле был одним из богатейших людей Германии. Его семья контролировала фармацевтический бизнес Ratiopharm, крупную долю в HeidelbergCement и другие компании. Состояние оценивалось в миллиарды евро.
Но кризис 2008 года сильно ударил по его бизнесу. Компании были обременены долгами, стоимость активов падала, с банками приходилось вести тяжёлые переговоры о рефинансировании. И на этом фоне Меркле сделал ещё одну крупную ставку — открыл шорт на акции Volkswagen. Он рассчитывал, что акции VW упадут.
И тогда это было логично. Экономика падала, а кризис был в разгаре. Автопром не был исключением. И шорт Volkswagen выглядел логичным.
Не знаю точно, но он возможно думал так: «На улице финансовый кризис, мои активы дешевеют, хотя бы отобью часть убытков через шорт акций на бирже. Но нашла коса на камень.
Fri, 16 Oct 2026 20:47:52 +0300
С утра, обнаружив, что в шорте Лукойла бьют, а скоро, возможно будут бить ногами, сделал оттуда ноги до того, как действительно стали бить.
Понравился мне «выскочка» Полюс. И я это зашортил. И вот здесь сразу стали бить ногами. И если Лук к вечеру сдулся, то Полюс только, кажется что перекуривает.
Но, полагаю, это не перекур, хотя сегодня ещё возможно увидеть выше.
На этих уровнях шорт Полюса интересен, поскольку золото оказывается под двойным давлением: от нефти, что сегодня реализовалось, и от доллара, что мы, возможно, увидим уже завтра( тема ожидания повышения процентной ставки ФРС не делась никуда.
В принципе, при движении нашего рынка дальше вверх, Полюсу само Золото двигаться вверх не помешает. Но объявление президентом новых задач сво- обеспечение расширения зоны безопасности на границах с Украиной- уже остудило движение нашего рынка.
На повестке 18 и адские санкции, которые, фактически, ограничены уже сейчас, но, как говорится, " ложки нашлись, а осадочек остался". И штаты сегодня осадочек добавили, предложение Украине возможности бить при помощи старлинка на 300 км вглубь России, за " ненападение" на нпз. То есть, нам предлагается поставлять дизель под угрозой кольта. Мы сделали вид, что " не заметили" но…
Fri, 16 Oct 2026 21:07:59 +0300
IMOEX снова выше 1400 (в моменте, 2426, +1,6%)
Покупки усилились на заявлении Пескова о запланированном на вечер международном телефонном разговоре Владимира Путина
Поддержку продолжают оказывать нефть (Brent $109) и санкционных послаблений в связи с поставками дизеля в США
Корпоративные новости
X5 (плюс 1,6%) увеличила выручку за третий квартал на 13% г/г до 1,31 трлн руб. Сопоставимые продажи увеличились на 7,4%, включая увеличение трафика на 2,3%. Продажи «Чижика» прибавили 34,5% г/г, цифровых бизнесов — 34% г/г. Рост обеспечили как повышение среднего чека, так и увеличение посещаемости магазинов.
Циан (минус 1,4%) рекомендовал дивиденды за девять месяцев в размере 33 руб. на акцию. Предложенная дата закрытия реестра — 30 ноября, решение акционерам предстоит принять 19 ноября. Выплата соответствует доходности около 5% по текущей цене бумаги.
Henderson (плюс 1,1%) рекомендовал направить на дивиденды за девять месяцев 8 руб. на акцию. Предложенная дата закрытия реестра — 7 декабря, собрание акционеров состоится 20 ноября. Рекомендация появилась после вчерашнего операционного отчета: выручка компании за третий квартал выросла на 5% г/г до 7,2 млрд руб. с НДС.
ВсеИнструменты.ру (минус 1,0%) также представили дивидендную рекомендацию — 7 руб. на акцию, или 3,5 млрд руб. в общей сложности. Дата закрытия реестра предложена 7 декабря, собрание акционеров назначено на 24 ноября. Потенциальная доходность выплаты составляет 8,7% по текущим котировкам.
Самолет (плюс 1,3%) готовится к смене генерального директора. Анна Акиньшина покинет компанию по личным причинам, сообщили в пресс-службе девелопера. Совету директоров предложат кандидатуру Ивана Иванова, управляющего директора премиального направления Samolet Select. Новость появилась после вчерашнего снижения рейтинга Самолета агентством НКР с A.ru до BBB.ru.
Fri, 16 Oct 2026 21:04:15 +0300
smart-lab.ru/blog/1363335.php
В этом посте господин Дубина ПОДУМАЛ аж целых 7 раз
Fri, 16 Oct 2026 19:55:04 +0300
Самолет платит по всем облигациям, но запаса денег у него нет, и судьба бумаг зависит от договорённостей с банками. ГК Самолет – один из крупнейших застройщиков страны, у него в обращении облигаций примерно на 68 млрд руб. В 2026 году компания прошла две оферты и погасила выпуск БО-П20, но дважды перечисляла деньги в депозитарий с опозданием. Холдинг, который выпускает облигации, на 30 июня держал на счетах 0,17 млрд руб. при долге 250 млрд. Платит он деньгами, которые поднимаются к нему от проектных дочек, и новыми займами. Аргументов за то, что банкам выгодно сохранить обслуживание публичного долга, достаточно. Гарантий этого в документах нет.
Видеоверсия разбора: YouTube | VK
Полная версия разбора с графиками и таблицами на портале: frontier.eninvs.com
Рынок оценивает это так. Октябрьский выпуск 01 стоит у номинала. Январский БО-П13 – 82,3% номинала, февральская оферта БО-П11 – 69,7%, длинные выпуски – 56-68%.
- Плюсы. Масштаб и интерес банков: только Сбер и ВТБ на конец 2025 года давали группе 360 млрд руб. Облигации составляют около 9% долга, их обслуживание обходится кредиторам недорого. Все оферты и погашения 2026 года пройдены, на эскроу-счетах 339 млрд руб., изъятый Квартал Марьино группа достраивает как подрядчик, рейтинг АКРА A-(RU) со стабильным прогнозом.
- Минусы. Начисленные проценты за год (102 млрд) больше EBITDA (82 млрд), а две трети EBITDA – неденежный эффект эскроу. Долг без эскроу-покрытия 217 млрд руб., а не 113 млрд, как считает компания. Без нематериальных активов капитал группы отрицательный. У эмитента почти нет денег, есть поручительства по кредитам дочек на 1,44 трлн руб.
- Ближайшие платежи: 30 октября – 1,5 млрд, 24 января – 9,3 млрд, 12 февраля – оферта до 6,4 млрд. До конца 2027 года с учётом купонов – около 59 млрд.
- Расчёт авторов. Цены 6 октября закладывают шанс вовремя получить деньги по БО-П13 в 56-69%, по оферте БО-П11 – в 33-51%.
Что происходит: продажи упали, компания договаривается с банками
ГК Самолет строит жильё в Москве, Подмосковье, Петербурге и регионах. По данным ЕРЗ, которые приводит АКРА, на начало 2026 года у неё был самый большой объём текущего строительства среди российских девелоперов. Акции торгуются на Мосбирже с 2020 года, капитализация на 6 октября около 14 млрд руб. при долге 773 млрд.
Факт. Первое полугодие 2026 года группа закончила с выручкой 117,4 млрд руб. (-31% год к году) и чистым убытком 22,3 млрд. Финансовый директор Нина Голубничая на звонке с аналитиками 28 августа говорила, что продажи упали примерно на 15 п.п. сильнее рынка, и связала это с февральским письмом о господдержке. Тогда компания просила льготный кредит на 50 млрд руб. Прямую поддержку не выделили, обсуждались косвенные меры. 24 февраля Минфин сообщил, что по итогам проверки не увидел у группы предпосылок рисков финансовой неустойчивости.
В МСФО за полугодие компания пишет, что «ведет переговоры с ключевыми банками-кредиторами с целью реструктуризации существующего кредитного портфеля и снижения текущей долговой нагрузки». 17 сентября Коммерсант написал о возможных формах сделки со Сбербанком. Компания эту публикацию официально не подтверждает, по её словам, переговоры с банками идут конструктивно. Условия договорённостей не раскрыты.
Ключевые события по облигациям за последний год:
- 24 декабря 2025 – АКРА понизило рейтинг с A(RU) до A-(RU), прогноз стабильный;
- 3 февраля 2026 – по оферте БО-П13 погашено 15,2 млрд руб. из 24,5 млрд выпуска;
- 6 февраля – АКРА поставило рейтинг на пересмотр после обращения за господдержкой, 2 марта сняло статус пересмотра;
- 5 мая – технический дефолт по купонам трёх выпусков: деньги дошли до депозитария с опозданием на несколько часов, выплаты прошли в пределах льготного срока;
- 7 августа – по оферте БО-П15 погашено 3,1 млрд руб. из 5 млрд;
- 10 августа – фонд наследников сооснователя Михаила Кенина продал 18% акций фонду под управлением казахстанской Fonte Capital за 4,2 млрд руб.;
- 28 августа – отчётность за полугодие: переговоры о реструктуризации кредитов и нарушение ковенанта по одному кредиту на 3,0 млрд руб.;
- 14-16 сентября – тот же фонд продал почти весь пакет: сначала до 15%, затем до 10% и примерно до 5% (раскрыто 29 сентября, покупатели не названы);
- 28 сентября – погашение БО-П20 на 2,5 млрд руб.: купон пришёл полностью, номинал в срок – только 269 руб. из 1000, остаток – 29 сентября. НРД зафиксировал технический дефолт, компания объяснила задержку техническими причинами.
После 28 сентября выпуски с погашением после января подешевели ещё на 7-16 п.п. Рейтинговых действий после погашения БО-П20 на 6 октября мы не нашли.
Новый акционер надолго не задержался. Факт. 10 августа фонд Horizont, представляющий наследников сооснователя Михаила Кенина, продал 18% акций за 4,2 млрд руб. фонду под управлением казахстанской Fonte Capital. Уже 14-16 сентября этот фонд продал почти весь пакет, до примерно 5%: ровно в те дни, когда начали падать облигации. Кому ушли акции, не раскрыто, ниже 5% фонд может не сообщать об изменениях доли. На поддержку этого акционера рассчитывать не приходится, и для облигаций это скорее минус.
Что поддерживает облигации Самолета
Банкам выгоднее, чтобы группа достроила дома. На конец 2025 года крупнейшими кредиторами были Сбербанк (274,2 млрд руб., 30,6% долга) и ВТБ (85,9 млрд). Большая часть долга – проектные кредиты под конкретные стройки. Остановка строек ударила бы по самим банкам и по десяткам тысяч дольщиков, поэтому кредиторы заинтересованы в том, чтобы у компании хватало денег на завершение проектов.
Облигации – небольшая часть долга. В обращении примерно 68 млрд руб. облигаций по номиналу (на балансе с начисленными купонами – 74 млрд) из 773 млрд долга группы, около 9%. Сохранить их обслуживание кредиторам дешевле, чем разбираться с последствиями дефолта по публичному долгу.
Компания пока проходит все платежи. В 2026 году она погасила по офертам 18,3 млрд руб. (БО-П13 и БО-П15) и выпуск БО-П20 на 2,5 млрд, купоны выплачены полностью. Задержки были, но короткие, и формально технический дефолт не перешёл в дефолт.
Стройка в основном покрыта деньгами дольщиков. Факт. На эскроу-счетах на 30 июня лежало 338,8 млрд руб., это 61% проектных кредитов (556,7 млрд). По отрасли, по данным ЦБ за второй квартал, покрытие 65%. По покрытой части банк начисляет льготную ставку, близкую к нулю, а при сдаче домов деньги с эскроу идут на погашение кредитов.
Большой земельный банк. Земля на балансе стоит 372,6 млрд руб., из них 243,0 млрд – участки без разрешений на строительство. В эту стоимость входят капитализированные проценты, продаётся земля медленно (за полугодие на 4,9 млрд руб.), большая её часть заложена у банков. Но это реальный актив, под который можно договариваться о сроках.
Государство оставило Самолет строить изъятый у него проект. Квартал Марьино в Новой Москве (855 тыс. кв. м) по иску Генпрокуратуры к латвийскому Rietumu Banka, совладельцу проекта, перешёл государству, и группа списала его в отчётности. Весной 2026 года Самолет возобновил стройку уже в роли подрядчика, сообщила финансовый директор Нина Голубничая. Для облигационеров это скорее плюс. Группа остаётся поручителем по кредиту проекта на 13,2 млрд руб. и имеет обязательства перед примерно 1 600 покупателями, и достройка уменьшает эти риски. Кроме того, решение доверить стройку компании говорит о том, что власти не видят причин отстранять её от крупных проектов.
Рейтинг и позиция государства. АКРА держит рейтинг A-(RU) со стабильным прогнозом. Минфин в феврале не увидел у компании предпосылок финансовой неустойчивости.
Связанные стороны покупают облигации. Факт. Номинал облигаций группы у связанных сторон за полугодие вырос с 0,88 до 3,3 млрд руб. Связанными МСФО Самолета называет компании, связанные через старший руководящий персонал.
Снижение ключевой ставки помогает напрямую. Часть проектных кредитов, не покрытая эскроу, идёт по базовой ставке, привязанной к рыночной. Средняя ставка по портфелю 11,8%, и снижение ключевой ставки уменьшит процентные платежи.
Бизнес не зарабатывает на проценты: EBITDA 82 млрд против 102 млрд начисленных процентов
Расчёт авторов. EBITDA за 12 месяцев до 30 июня (операционная прибыль плюс амортизация) составила 82,3 млрд руб. Скорректированная EBITDA компании выше, 109,4 млрд: компания добавляет к ней проценты, ранее капитализированные в себестоимость, обесценения и компенсации покупателям.
По МСФО застройщик признаёт в выручке экономию от эскроу, то есть разницу между рыночной и льготной ставкой по проектному кредиту. Живых денег эта выручка не приносит. За 12 месяцев эффект составил 53,0 млрд руб., без него EBITDA – 29,3 млрд.
Начисленные проценты за тот же период – 102,2 млрд руб.: 48,9 млрд прошли через расходы, 53,3 млрд капитализированы в стоимость строящихся объектов и земли. Деньгами уплачено 46,4 млрд, остальное копится в проектных кредитах и гасится при раскрытии эскроу.
Расчёт авторов. EBITDA покрывает начисленные проценты на 0,81x, без эскроу-эффекта – на 0,29x. Компания объясняет, почему убыток её не пугает: разрыв между прибылью и деньгами в девелопменте в среднем 3 года, и важно, чтобы будущая выручка от квартир на балансе покрыла накопленные расходы. Для группы, которая переживёт эти три года, логика верная. Для кредитора это значит, что сейчас долг обслуживается новыми займами и продажей активов.
Покрытие процентов ниже единицы в первом полугодии было у большинства публичных застройщиков, медиана по десяти компаниям 0,69. Самолет с 0,47 в нижней части списка. Выше единицы только Сэтл и А101.
Долг без эскроу-покрытия 217 млрд, а не 113
Компания делит долг на две части. Проектное финансирование (660,6 млрд руб.) она считает обеспеченным деньгами дольщиков, остальное называет корпоративным долгом (112,7 млрд) и показывает его отношение к EBITDA 0,94x.
Внутри проектного финансирования есть две строки, не связанные с эскроу. Кредит 2023 года на покупку группы МИЦ – 38,4 млрд руб., кредиты на покупку долей в проектных компаниях и земли – 65,5 млрд, из них 45,6 млрд нужно погасить в течение года. Компания относит их к проектному финансированию по сложившейся практике рынка: МИЦ по сути земельный банк с проектной документацией. Логика понятна, но эскроу эти кредиты не покрывает, и гасить их придётся из маржи проектов или продажи земли.
Расчёт авторов. С этими кредитами долг без эскроу-покрытия равен 216,6 млрд руб., за вычетом 9,9 млрд денег – 206,8 млрд, или 2,5x EBITDA за 12 месяцев. Весь чистый долг за вычетом денег на эскроу – 425 млрд руб., или 5,2x EBITDA. Компания по своей методике со скорректированной EBITDA получает 3,9x.
Коротких обязательств много. Из 325,3 млрд краткосрочных кредитов около 113 млрд руб. не покрыты эскроу: облигации (22,9), земельные кредиты (45,6), кредит на МИЦ (12,3), банковские кредиты (29,0) и прочие займы (3,3). Невыбранные лимиты 519 млрд руб. – в основном проектные линии под конкретные стройки, погашать ими облигации нельзя. Под ковенантами находятся долгосрочные кредиты на 396 млрд руб., одно нарушение уже есть.
Без нематериальных активов капитал группы отрицательный
Факт. За три года кредиты и займы группы выросли с 298 до 773 млрд руб. Собственный капитал в 2024-2025 годах держался около 50 млрд, за первое полугодие 2026 года сократился до 23,0 млрд, или 2,2% активов. Акционерам ПАО из него принадлежит 8,3 млрд.
Расчёт авторов. В активах 35,5 млрд руб. нематериальных активов: права на земельные участки по программе развития застроенных территорий в Петербурге (19,7 млрд), собственные ИТ-разработки (11,0 млрд), лицензии и ПО (4,4 млрд), гудвил (0,4 млрд). Без них капитал минус 12,5 млрд руб. Если оставить права на землю как актив, близкий к земельному банку, капитал составит 7,2 млрд. Ещё 35,5 млрд в активах занимают отложенные налоговые активы, которые превратятся в деньги только при возврате к прибыли.
Эмитент облигаций – холдинг с поручительствами на 1,44 трлн и почти без денег
Облигации выпускает ПАО ГК Самолет, поэтому облигационеру полезно смотреть его отдельную отчётность по РСБУ. Факт. На 30 июня:
- денег на счетах 0,17 млрд руб.;
- кредиты и займы 250,1 млрд: облигации, кредиты банков 79,1 млрд, займы от собственных дочек и начисленные по ним проценты;
- собственный капитал 11,1 млрд;
- вся выручка за полугодие (8,6 млрд руб.) – вознаграждение от дочек за поручительства;
- выдано обеспечений по кредитам и гарантиям на 1 443 млрд руб.
За три года долг ПАО вырос с 102 до 250 млрд руб. В половине кварталов денег на конец периода было меньше месячной суммы купонов (около 1 млрд руб.).
ПАО поручилось по кредитам дочек, поэтому при проблемах банки предъявят требования и к проектной компании, и к холдингу. В отличие от облигационеров, у банков есть залоги: права на землю и строящиеся объекты на 268,5 млрд руб., доли дочерних компаний с чистыми активами 49,9 млрд и права требования по займам на 12,2 млрд.
Проценты по займам от собственных дочек ПАО не платит, а копит: долгосрочная задолженность по ним за полгода выросла с 7,9 до 15,0 млрд руб. Холдинг бережёт деньги на внутригрупповых расчётах, чтобы платить внешним кредиторам.
В отчётности за 2025 год ПАО исправило ошибки прошлых лет, и капитал на конец 2024 года уменьшился почти вдвое. Факт. Компания не в полной мере отразила обесценение вложений в дочерние компании (6,25 млрд руб.), займа дочке (0,35 млрд) и дебиторской задолженности дочек (1,70 млрд) в отчётности за 2023 год, ошибочно признала 0,9 млрд доходов от участия в 2024 году и отложенный налоговый актив на 0,31 млрд. В исходной отчётности капитал ПАО на конец 2024 года был 18,2 млрд руб., в пересчитанной – 9,4 млрд. Вывод для держателя простой: РСБУ эмитента за прошлые годы показывала запас капитала, которого не было.
Займы связанным сторонам растут, а резервы по ним выросли в девять раз
Факт. На 30 июня группа выдала 13,5 млрд руб. займов компаниям, связанным через старший руководящий персонал. Займы без обеспечения, под 21,6% годовых, сроком 1-5 лет. В первом полугодии, уже в разгар проблем с деньгами, им выдали ещё 0,54 млрд. Резерв под ожидаемые убытки по этим займам вырос со 151 млн до 1,31 млрд руб. Ещё 3,5 млрд выдано совместным предприятиям (резерв 1,7 млрд) и 6,1 млрд – партнёрам по проектам.
Внешний инвестор не может проверить, на каких условиях выданы эти деньги и вернутся ли они. Процентные доходы по таким займам улучшают отчётность, пока заёмщики не начинают не платить. Прямых признаков вывода денег в отчётности нет, но при 0,17 млрд на счетах эмитента 23 млрд займов связанным сторонам, СП и партнёрам – большая сумма, и рост резервов показывает, что часть её компания уже сама считает проблемной.
Самые тяжёлые месяцы – январь-февраль и июль-август 2027 года
Ближайшие платежи:
- 30 октября 2026 – погашение выпуска 01, 1,5 млрд руб.;
- 9 ноября – оферта по выпуску 1P5, до 0,3 млрд;
- 24 января 2027 – погашение БО-П13, 9,3 млрд (остаток после февральской оферты 2026 года);
- 12 февраля – оферта по БО-П11, до 6,4 млрд;
- 22 и 30 июля – погашение БО-П14 (20,0 млрд) и остатка БО-П15 (1,9 млрд);
- 2 и 9 августа – оферты по БО-П19 и 1P6, до 5,5 млрд.
Расчёт авторов. С октября 2026 по декабрь 2027 года держателям причитается 33 млрд руб. погашений, до 12,7 млрд по офертам и около 13 млрд купонов, всего до 59 млрд. Это больше, чем денежная EBITDA группы за год. Новых облигаций с июня компания разместила только на 1,6 млрд руб. (дисконтный выпуск 002Р-05).
На звонке 28 августа финансовый директор на вопрос о погашениях января-февраля ответила, что план «есть, был и год назад», оферты 2026 года прошли успешно и погашения пройдут так же.
Отрасль: продажи новостроек под давлением ставки и новой семейной ипотеки
Отраслевой контекст неблагоприятный. Ключевая ставка 14%, рыночная ипотека около 18,7% годовых, следующее заседание ЦБ 23 октября. Финансовый директор Самолета на звонке говорила, что рыночная ипотека заработает при ключевой ставке около 10%.
С 1 октября изменились условия семейной ипотеки: ставка зависит от числа детей и региона. В Москве, Петербурге и их областях семья с одним ребёнком теперь берёт кредит под 12% вместо 6%, с двумя – под 10%. По оценке ЕРЗ, около 70% покупателей по семейной ипотеке – семьи с одним ребёнком, и рынок новостроек может сократиться на 20%. Для Самолета, у которого основная доля продаж в Москве и Подмосковье, это прямой риск для гайденса. Финансовый директор ещё в августе говорила, что прогноз продаж 700-800 тыс. кв. м на 2026 год выполнить будет трудно.
С 1 января 2026 года отменён мораторий на штрафы за срыв сроков сдачи домов, это ещё одна статья возможных расходов при замедлении строек.
Налоги и суды: ФНС подала на банкротство четырёх проектных компаний
По данным открытых источников, ФНС подала заявления о банкротстве четырёх специализированных застройщиков группы:
- ООО «СЗ „Самолет-Остров“ – 20 июля, Арбитражный суд Москвы, дело А40-209723/2026;
- ООО „СЗ Самолет-Пойма“ – 6 августа, Арбитражный суд Московской области, дело А41-81525/2026;
- ООО „СЗ “Павелецкая» – 11 сентября, требование 14,3 млн руб., дело А40-298131/2026; по данным ФНС на 14 сентября, по счетам компании действуют блокировки;
- ООО «СЗ „Самолет-Пятницкие кварталы“ – 11 сентября, дело А40-297013/2026, заседание назначено на 15 октября.
Процедуры банкротства ни по одному делу не введены. Итоги заседаний по первым двум делам мы не проверяли. Суммы небольшие для группы, но налоговые иски к проектным компаниям обычно означают, что денег на текущие платежи не хватает уже на уровне отдельных строек.
Что закладывают цены облигаций
Цены на Мосбирже 6 октября (последние сделки около 15:05 МСК, сверены со Smart-Lab), в скобках закрытие 14 сентября:
- выпуск 01, погашение 30 октября – 99,1% (100,0%);
- БО-П13, погашение 24 января – 82,3% (95,5%), доходность к погашению по данным биржи 140% годовых;
- БО-П11, оферта 12 февраля – 69,7% (95,7%), доходность к оферте 240%;
- БО-П14, погашение 22 июля 2027 – 56,0% (81,6%);
- БО-П16, погашение апреля 2028 – 67,8% (99,9%);
- БО-П18, погашение июня 2029 – 61,2% (96,2%), доходность к погашению 65%.
Расчёт авторов. Какую вероятность своевременной выплаты закладывают цены 6 октября, с учётом накопленного купона и дисконтирования под 14% годовых:
- БО-П13: при возврате 40% номинала в случае проблем – 69%, при 50% – 64%, при 60% – 56%;
- БО-П11 (оферта в феврале): 51%, 43% и 33%;
- выпуск 01 (30 октября): 97-98%.
Уровни возврата взяты как допущения. Какими они окажутся на деле, зависит от условий договорённостей с банками, которых пока нет. Для сравнения, по ценам 25 сентября те же оценки были 67-77% для БО-П13 и 58-69% для БО-П11.
Длинные выпуски по 56-68% номинала рынок оценивает как бумаги, по которым вероятны изменение условий или частичные потери. Если компания договорится с банками и продолжит платить, их доходность окажется очень высокой. Если нет, потери держателей длинных выпусков будут больше, чем у коротких.
Что покажет, какой сценарий реализуется
- погашение выпуска 01 30 октября и оферта 1P5 9 ноября: деньги должны прийти в депозитарий в срок, без повторения истории с БО-П20;
- официальные условия договорённостей с банками: какие кредиты, проекты и поручительства ПАО затронуты, сохраняется ли обслуживание облигаций;
- источники денег на январь-февраль: новые непроектные кредиты, продажа земли или проектов;
- решение ЦБ по ставке 23 октября и продажи в октябре-ноябре после изменения семейной ипотеки;
- реакция АКРА на задержку по БО-П20.
Итог: облигации Самолета – ставка на договорённость с банками
Аргументы обеих сторон весомые. За облигации – размер компании, интерес банков в завершении строек, небольшая доля облигаций в долге и пройденные в 2026 году оферты. Против – бизнес, который при нынешней ставке не зарабатывает на проценты, тонкий капитал, эмитент без денег и с поручительствами на 1,44 трлн, две задержки платежей за полгода, растущие займы связанным сторонам и тяжёлый график погашений в 2027 году.
Короткий выпуск 01 рынок считает почти безрисковым. По БО-П13 и оферте БО-П11 цены закладывают заметную вероятность проблем, и рассудить оптимистов и пессимистов могут только условия договорённостей с банками. До их публикации облигации Самолета подходят только тем, кто готов к высокому риску и понимает, что в плохом сценарии необеспеченный облигационер стоит в очереди за банками с залогами.
Что из этой истории стоит забрать в свою практику
- Смотреть на эмитента облигаций, а не только на группу. Консолидированная отчётность показывает 773 млрд долга и 9,9 млрд денег, отчётность ПАО – 0,17 млрд на счетах и поручительства на 1,44 трлн.
- Проверять, что компания называет корпоративным долгом. Перенос кредитов на землю в проектное финансирование уменьшил показатель вдвое.
- Отделять неденежную выручку от живых денег. У девелоперов эскроу-эффект может составлять больше половины EBITDA.
- Сравнивать начисленные проценты, а не только проценты в отчёте о прибыли. Капитализированные проценты за год у Самолета больше, чем прошедшие через расходы.
- Считать капитал без нематериальных активов и отложенных налогов. У группы с капиталом 23 млрд осязаемый капитал оказался отрицательным.
- Читать примечания об исправлении ошибок. Пересчёт РСБУ ПАО уменьшил капитал на конец 2024 года почти вдвое.
- Опоздание денег в депозитарий – сигнал, даже если выплата прошла. Две задержки за полгода показывают, что запаса ликвидности у эмитента нет.
- Займы связанным сторонам при нехватке денег – минус, пока не доказано обратное. Рост резервов по ним показывает, что часть денег компания уже сама считает проблемной.
Расширенная карточка Самолета с отчётностью и мультипликаторами есть на нашем портале Frontier.
Источники
- МСФО ПАО ГК Самолет за 2023-2025 годы и 6 месяцев 2026 года; бухгалтерская отчётность ПАО по РСБУ за 2023-1П2026 (e-disclosure).
- Запись звонка компании с аналитиками по итогам 1П2026, 28.08.2026.
- MOEX ISS и Smart-Lab: параметры выпусков, графики купонов и оферт, цены.
- РИА Недвижимость о погашении БО-П20, 29.09.2026; Прайм, 29.09.2026; Коммерсант, 17.09.2026; Интерфакс о результатах 1П2026; РИА Новости о позиции Минфина, 24.02.2026; Коммерсант о сделке с Fonte Capital; РИА Недвижимость о продаже пакета Fonte, 29.09.2026; АКРА, 24.12.2025; Ведомости о пересмотре рейтинга, 06.02.2026; Rusbonds о снятии пересмотра, 02.03.2026; Коммерсант о техдефолте 5 мая; Витвет о заявлениях ФНС, 17.09.2026; РИА Недвижимость о возобновлении стройки в Квартале Марьино, 02.04.2026; Движение.ру о Квартале Марьино; Минфин о новых условиях семейной ипотеки, 24.09.2026.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам в канал Усиленные Инвестиции (t.me/eninv), и мы оперативно исправим.
Материал подготовлен Усиленными Инвестициями по публичной отчётности эмитента и данным Московской биржи на 06.10.2026. Расчёты авторов помечены. У Усиленных Инвестиций на балансе могут быть облигации некоторых из упомянутых компаний. Материал не является индивидуальной инвестиционной рекомендацией.
Fri, 16 Oct 2026 19:40:21 +0300
Сейчас расскажу почему я написал такое заглавие ! После того как я сегодня радостный получил дивы от Потанина, я пошел чистить наш септик с прицелом на зиму.
Короче, чистил, дошел до четвертой камеры где идет барботаж и осаждается на дно ил. Если по простому говорить, сквозь раздроб говна пропускается воздух, который, который насыщает частички говна кислородом, а тут уже сидят бактерии, которые поедают эти частички. переработанные частички опускаются и осаждаются в виде ила.
Производитель септика утверждает что в отстойнике можно пить воду. Но мы эту воду сливаем под цветы. Под розы!
Так вот, я случайно чем то уколол палец руки и у меня из ранки потекла кровь. Я был в мокрых хлопковых перчатках. Перчатки намокли Я сначала растерялся, но потом вспомнил дедовский способ: надо поссать на ранку, чтобы не было заражения, что я и сделал.
Но потом я все-таки прибежал домой, промыл ранку водой и залил йодом, потом положил на рану стерильный пластырь и пошел дальше работать.
Надеюсь, что будет все нормально, но и печальный исход тоже возможен.
Хотелось бы дожить до конференции смарт- лаба, которая будет 31 октября в Москве, в киноконцертном зале Октябрь.
Кому нравятся мои посты, можете кинуть сотню, другую ко мне на точку приема донатов:
https://yoomoney.ru/to/410014495395793
Ваш все тот же S.Hamster
Fri, 16 Oct 2026 19:38:52 +0300
Красивое, показываю
Просто пятничные раки от т. Лены
Fri, 16 Oct 2026 11:09:40 +0300
Я уже давно пришел к выводу что рынок как инвестиции, это для богатых, когда деньги надо не заработать а распределить, потому что банальное купи продай какую то хрень на Авито даёт больше процентов чем купи держи и имеет больший потенциал.ну например купил мопед за 50 продал за 55, купил квадроцикл за 1000 продал 1100, и т.д это с минимальной экспертизой и с минимальным участием даёт больше чем дивиденды и т.п, но нужна небольшая экспертиза, но ты при этом знаешь чем владеешь, с акциями это не работает, потому что акции это не инвестиция, это перепродажа куска «большого чужого мопеда» который оценён по непонятным причинам в непонятную сумму.
Из опыта: на рынке есть 3 способа заработать, купи держи(минимум денег подогнано под инфляцию)
Купи дешевле реальной оценки и продержи удачный момент ( необходима хорошая экспертиза) но при этом надо быть терпеливым и удачливым, и не иметь прогноз по времени удержания, и самое главное от тебя ничего не зависит.
И третий способ это краткосрочная торговля, арбитраж и hft. Я объединил эти группы потому что по факту 2 из них не доступны, а краткосрочная торговля имеет 2 проблемы, полную занятость, и психологический риск. Так вот именно этот теоретически вариант может взять на себя ИИ,
Вероятность того что трейдер умнее и быстрее ИИ почти равен 0 а в скором времени будет точно равен 0. Поэтому всем кто пытается заработать на рынке спекуляциями я рекомендую бросить мониторинг экрана, и просто включить кодекс с оркестратором и жечь лимиты, ибо это сильно дешевле и перспективнее чем попытки оказаться умнее всего мира.
Я сейчас не отрицаю возможность заработать на краткосрочном трейдинге, НО если у вас суммы до 5 млн вы не разбогатеет, потому что даже 100% годовых это примерно зарплата хорошего специалиста, только перспективы хуже, а на суммах больше 5 как будто б не хочется брать риск потери, а он явно больше 90%.и самое главное вы не сможете нести его годами.
Вобще было б круто объединить подписки трейдеров и тестить стратегии через общий оркестратор, симбиоз так сказать.
Fri, 16 Oct 2026 11:13:57 +0300
Когда я перешел из Открытия в Финам первое, что меня шокировало, это брокерский отчет. Я внезапно пересел с Мерседеса на Жигули. Прошло уже два года, но я так и не смог привыкнуть к Жигулям и осознать отчеты Финама. Каждый раз, открывая отчет, я ощущаю себя идиотом и мне хочется его поскорее закрыть. Возможно это связано со спецификой, у меня много операций, тысячи в день и разбираться по КАЖДОЙ из строк не удобно, но я же такой не один ;)
Также, за это время дровишек в огонь проблем с отчетом подкинула биржа, добавив фандинг в вариационную маржу. Теперь в вечных контрактах расчета прибыли по цене в терминале недостаточно, необходим дополнительный расчет по фандингу из вариационной маржи, а это только в брокерском отчете или же городить отдельный контур учета через парсинг сайта Мосбиржи (он у меня есть).
Два года я просил Финам сделать нормальную аналитику по брокерскому отчету: сколько я на самом деле плачу брокеру и бирже, за что списываются деньги, откуда прибыль. Не дождался, плюнул и сделал сам. Ну как сам? Я кнопки нажимаю, Claude делает. Делюсь бесплатно!
Что это такое?
Одна HTML-страница. Открываете её в браузере, перетаскиваете туда справки из личного кабинета Финам (да, их надо скачать подневно и это другая печаль и боль) и сразу видите картину по счёту или по всем счетам, зависит от того, что загрузили.
Файлы никуда не отправляются. Справки разбираются прямо в вашем браузере, сервера нет. Код открыт, всё это можно проверить. Из интернета страница загружает только библиотеку графиков и шрифты, а ещё может запросить у открытого API Мосбиржи ставки фандинга вечных фьючерсов, и то только если ставки нет в самой справке. В этом запросе только код контракта и даты, данных счёта там нет.
Какая справка нужна?
Личный кабинет → Счёт → Справка → Полная → дата (один день) → Excel.
За каждый день нужна своя справка, включая выходные и праздники. За год 365 справок. Да, жизнь боль ©. Краткие справки и справки за период страница не примет и объяснит почему.
Что показывает?
Сводка:
Стоимость счёта, прибыль без учёта ввода, вывода и переводов, разбивка на срочный и фондовый рынок, все затраты и налоги. Эквити счета, прибыль по дням/неделям/месяцам.
Все статьи затрат:
брокер (срочный и фондовый рынок отдельно), биржевой сбор, ежемесячная плата, плата за недостаточность ГО, перенос через РЕПО, пени. С комментариями брокера, по дням, неделям, месяцам.
Ставки и сверка:
Ставки брокера из фактических списаний, а не из тарифа. Сколько с вас реально берут за контракт на срочном рынке и какой процент от оборота на фондовом. Если брокер поменял тариф, будет видно, с какого дня. Если «вдруг» брокер изменит тариф, это будет заметно невооруженным глазом. Сверка по каждому дню: сколько должны были взять и сколько взяли.
Срочный рынок по инструментам:
вариационная маржа, фандинг, брокер, биржевой сбор, итог после затрат, доля сделок со сбором.
Фандинг вечных фьючерсов. Он сидит внутри вариационной маржи, и отдельно его в справке не увидеть. Страница вытаскивает его целиком, по всей позиции, а не только по сделкам дня, и показывает отдельной строкой по каждому контракту.
Фондовый рынок по бумагам:
результат каждой бумаги с НКД, купонами и дивидендами.
ГО и обязательства:
что на самом деле покрывает ГО (фонды ФИНАМ, например, в обеспечение не идут вообще), когда и почему брокер переносит позицию через РЕПО и сколько это стоит, сколько вы заплатили за нехватку обеспечения.
Где взять?
https://github.com/DmitriiOvchinnikov/finam-broker-analytics/releases/latest
Скачайте index.html и откройте в браузере (Chrome, Edge, Firefox).
Как проверить, что файл оригинальный?
Распространять можно только оригинал. Контрольная сумма версии 1.0.0: 29e489383f0f64266345198f150215d9ccef9a2077953c53548482ffd0e89d5c. На Windows проверить так: certutil -hashfile index.html SHA256.
Условия.
Бесплатно, лицензия CC BY-NC-ND 4.0: с указанием автора, без коммерческого использования и без распространения изменённых копий. С Финам проект никак не связан!
ВАЖНО!
Справки после загрузки не удаляйте: при выходе новой версии их придется загрузить в HTML-страницу заново.
P.S.
Надо понимать, что это в первую очередь отчёт для анализа затрат, а не для анализа прибыли стратегий. Для этого у меня есть другой продукт, который не распространяется.
Замечания, ошибки, пожелания, предложения жду в комментариях или в Telegram @Dmitrii_Ovchinnikov. Особенно интересно, как страница работает на счетах с опционами, валютой и другими инструментами, которых у меня нет.